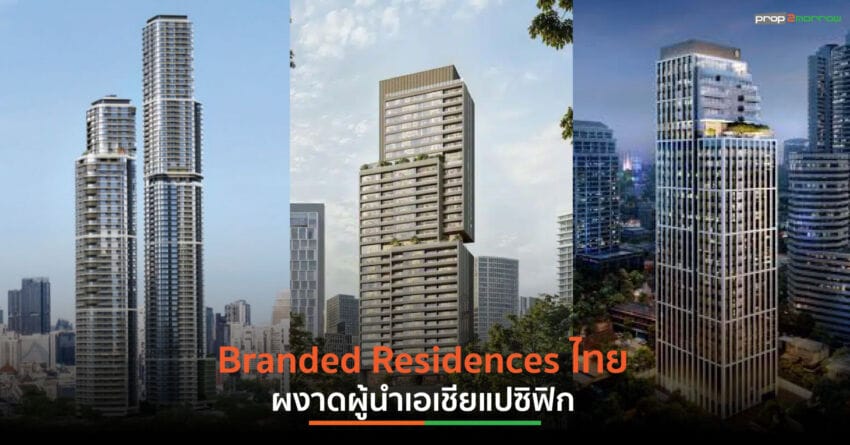
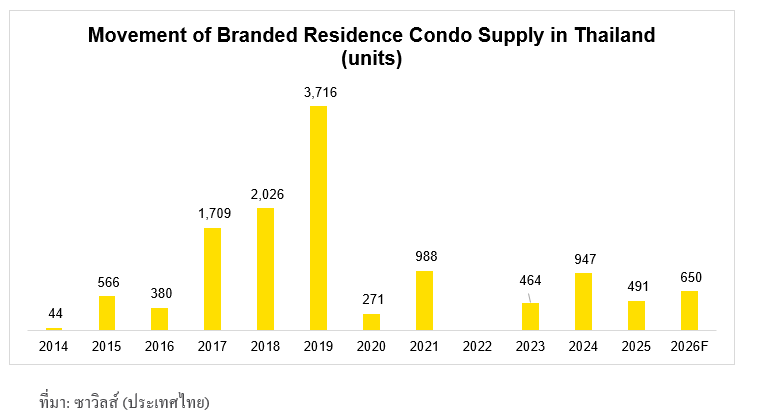
ตลาด Branded Residences ในประเทศไทยยังคงเติบโตอย่างโดดเด่น และก้าวขึ้นเป็นตลาดผู้นำของภูมิภาคเอเชียแปซิฟิกในด้านจำนวนโครงการที่สร้างเสร็จแล้ว พร้อมติดอันดับ 1 ใน 10 ของโลกในด้านจำนวนโครงการที่อยู่ระหว่างการพัฒนา โดยมีแนวโน้มการเติบโตในระยะข้างหน้าอยู่ในระดับสูง ปัจจัยสนับสนุนสำคัญมาจากความต้องการที่อยู่อาศัยระดับ Ultimate Class การขยายตัวของกลุ่มผู้ซื้อที่มีกำลังซื้อสูง และการเข้ามาของแบรนด์ระดับโลกที่ช่วยยกระดับมูลค่า เพิ่มความแตกต่าง และสร้างเอกลักษณ์ให้แก่โครงการ ทั้งนี้ ประเทศไทยมีอุปทาน Branded Residences สะสมประมาณ 18,801 ยูนิต คิดเป็นมูลค่ารวมราว 220,000 ล้านบาท ขณะที่ในปี 2569 ซาวิลส์ (ประเทศไทย) คาดการณ์ว่าจะมีอุปทานเปิดขายใหม่ประมาณ 650 ยูนิต เพิ่มขึ้นราว 32% จากปีก่อนหน้า โดยกรุงเทพมหานครและภูเก็ตยังคงเป็นตลาดหลักที่ขับเคลื่อนการเติบโตของตลาดในประเทศ
หนึ่งในความเคลื่อนไหวสำคัญที่สะท้อนศักยภาพของตลาด คือ การเปิดตัว Rosewood Residences Bangkok โดย SC ร่วมกับ Tokyo Tatemono Group โดยที่ดินแปลงดังกล่าวมีรายงานว่าซื้อขายกันในราคาสูงกว่า 3.5 ล้านบาทต่อตารางวา คิดเป็นมูลค่ารวมมากกว่า 3,500 ล้านบาท ซาวิลส์ (ประเทศไทย) ประเมินการแข่งขันของตลาด Branded Residences ในระยะต่อไปจะไม่ได้จำกัดอยู่เพียงการสร้างชื่อเสียงผ่านแบรนด์ระดับโลกเท่านั้น แต่จะครอบคลุมถึงการนำเสนอคุณภาพการออกแบบ ทำเลศักยภาพ และประสบการณ์การอยู่อาศัยที่แตกต่าง โดยโครงการที่มีองค์ประกอบเหล่านี้อย่างครบถ้วน มีโอกาสสร้างราคาพรีเมียมเหนือกว่าคอนโดมิเนียมระดับหรูทั่วไป ภายใต้แนวโน้มดังกล่าว ราคาคอนโดมิเนียมระดับ Ultimate Class ในย่านลุมพินีอาจขยับขึ้นสู่ระดับ มากกว่า 1 ล้านบาทต่อตารางเมตรในระยะอันใกล้ โดยมีแรงสนับสนุนจากต้นทุนที่ดินระดับสูง การพัฒนาโครงการที่มีเอกลักษณ์เฉพาะตัว และความต้องการที่อยู่อาศัยระดับอัลตราลักซ์ชัวรี ทั้งนี้ การปรับตัวของราคาจะขึ้นอยู่กับความสามารถในการดูดซับอุปทาน กำลังซื้อของกลุ่มเป้าหมาย และคุณภาพของแต่ละโครงการควบคู่กันไป
10 อันดับประเทศที่มีจำนวนโครงการ Branded Residences มากที่สุดในภูมิภาคเอเชียแปซิฟิก
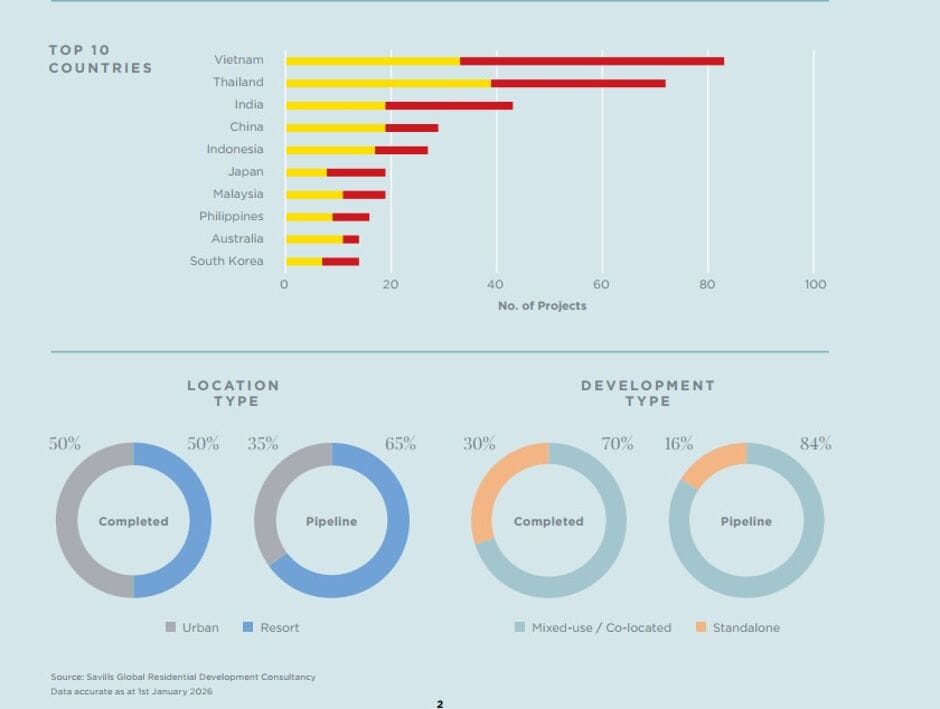
จากรายงานของ Savills Global Residential Development Consultancy พบว่า ภูมิภาคเอเชียแปซิฟิกยังคงเป็นหนึ่งในกลไกขับเคลื่อนการเติบโตที่สำคัญของตลาด Branded Residences ทั่วโลก อย่างไรก็ตาม ในช่วงทศวรรษข้างหน้า แนวโน้มการเติบโตของตลาดจะไม่ได้ขึ้นอยู่กับขนาดของตลาดหลักที่มีอยู่เดิมเพียงอย่างเดียว แต่จะขึ้นอยู่กับความครอบคลุมและความหลากหลายของตลาดในภูมิภาคด้วย โดบพบว่าปัจจุบัน เอเชียแปซิฟิกเป็นภูมิภาคที่มีจำนวนโครงการ Branded Residences ที่ก่อสร้างแล้วเสร็จมากเป็นอันดับสองของโลก คิดเป็นสัดส่วนประมาณ 23% ของจำนวนโครงการทั้งหมดทั่วโลก และยังมีแนวโน้มขยายตัวอย่างต่อเนื่อง โดยคาดว่าจะมีโครงการใหม่ทยอยส่งมอบเพิ่มเติมอีก 187 โครงการภายในปี 2575 หรือเพิ่มขึ้นประมาณ 97% แม้อัตราการเติบโตดังกล่าวจะสะท้อนถึงศักยภาพของตลาดในเชิงปริมาณ แต่เมื่อพิจารณาในเชิงอัตราการเติบโตสัมพัทธ์ พบว่ายังอยู่ในระดับใกล้เคียงกับภูมิภาคอเมริกา และต่ำกว่ายุโรป รวมถึงภูมิภาคตะวันออกกลางและแอฟริกา ซึ่งกำลังก้าวขึ้นเป็นภูมิภาคที่มีอัตราการเติบโตสูงที่สุดในอุตสาหกรรมนี้
ปัจจัยสนับสนุนสำคัญประการหนึ่งคือการสะสมความมั่งคั่งที่เพิ่มขึ้นอย่างรวดเร็วในหลายประเทศของภูมิภาคเอเชียแปซิฟิก ส่งผลให้จำนวนผู้มีความมั่งคั่งสูง (High-Net-Worth Individuals: HNWIs) และผู้มีความมั่งคั่งสูงมาก (Ultra-High-Net-Worth Individuals: UHNWIs) เพิ่มขึ้นอย่างมีนัยสำคัญ ขณะเดียวกัน มูลค่าทรัพย์สินของมหาเศรษฐีทั่วโลกที่เพิ่มขึ้นถึง 121% ในช่วงทศวรรษที่ผ่านมา ยังเป็นปัจจัยสนับสนุนกำลังซื้อในตลาดอสังหาริมทรัพย์ระดับหรู โดยเฉพาะ Branded Residences ซึ่งได้รับความสนใจจากผู้ซื้อภายในภูมิภาคเอเชียด้วยกันเอง (Intra-Asian Buyers) มากขึ้น แนวโน้มดังกล่าวช่วยขยายฐานลูกค้าและลดการพึ่งพากำลังซื้อจากนักลงทุนต่างชาติที่อยู่นอกภูมิภาค
เมื่อพิจารณาเป็นรายประเทศ พบว่าประเทศไทยและเวียดนามเป็นสองตลาดที่มีพัฒนาการโดดเด่น อย่างไรก็ตาม ประเทศไทยพบว่าเป็นประเทศที่มีจำนวนโครงการที่ก่อสร้างแล้วเสร็จมากที่สุดในภูมิภาคเอเชียแปซิฟิกมีมูลค่าราว 220,000 ล้านบาท ด้วยอุปทานสะสมทั้งหมดประมาณ 18,801 ยูนิต และมีแนวโน้มการเติบโตที่น่าสนใจเป็นพิเศษ โดยนอกจากจะเป็นหนึ่งในตลาด Branded Residences ที่มีความเคลื่อนไหวสูงแล้ว ยังมีแผนพัฒนาโครงการในอนาคต (Development Pipeline) ที่แข็งแกร่งที่สุดแห่งหนึ่งในภูมิภาค โดยคาดว่าจำนวนโครงการจะเพิ่มขึ้นถึง 152% ภายในปี 2575 นอกจากนี้ ประเทศไทยยังติดอันดับ 10 ประเทศแรกของโลกที่มีจำนวนโครงการ Branded Residences ซึ่งอยู่ระหว่างการวางแผนพัฒนาหรือเตรียมเปิดตัวในอนาคตมากที่สุด สะท้อนให้เห็นถึงศักยภาพในการดึงดูดการลงทุนและการขยายตัวของตลาดในระยะยาว
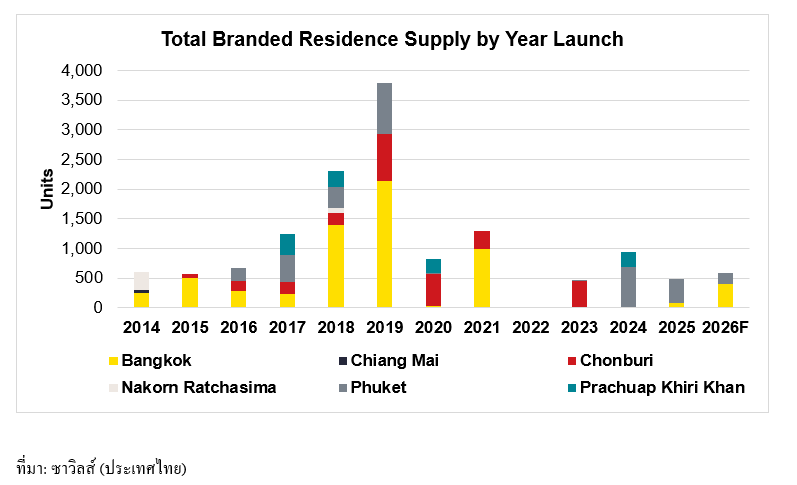
อุปทาน Branded Residence เปิดขายใหม่ในประเทศไทยจำแนกรายปี ในช่วงปี 2557-2569F
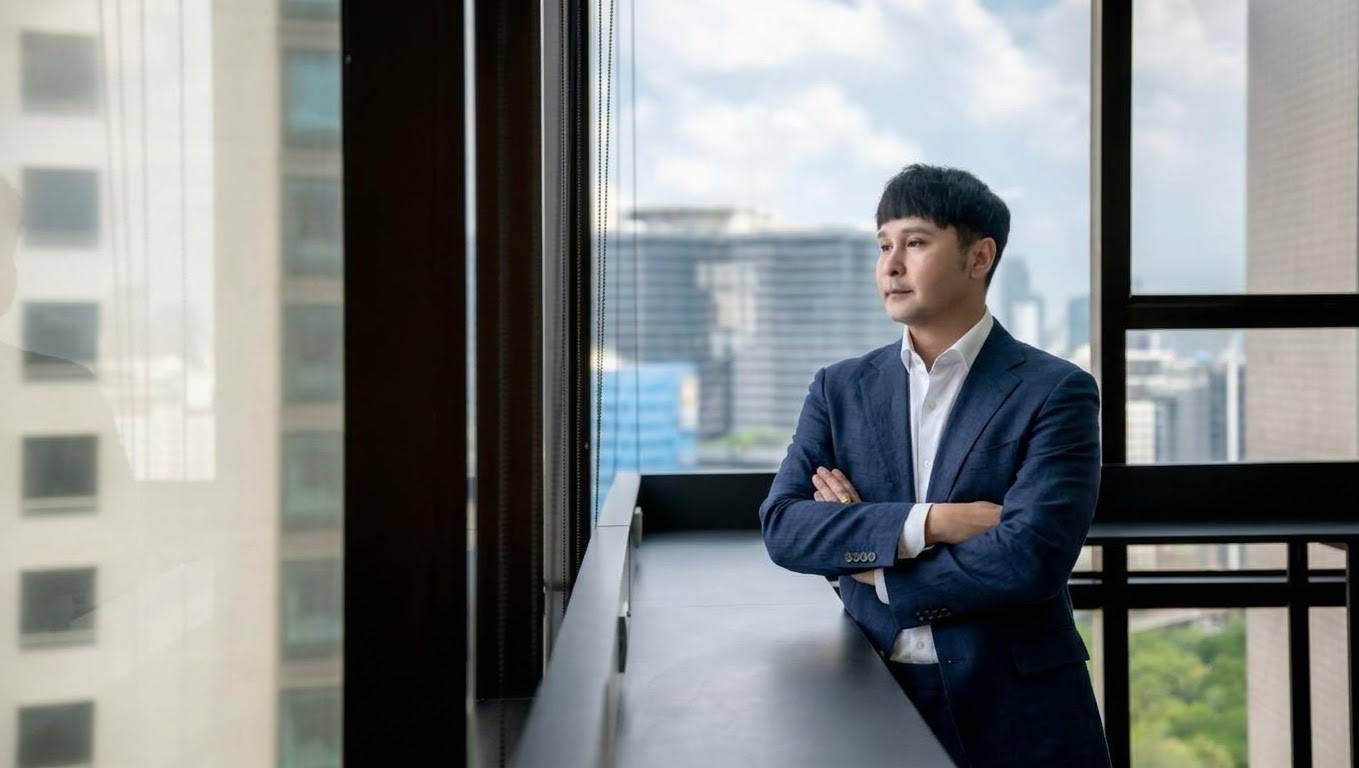
ภัทรชัย ทวีวงศ์ ผู้อำนวยการอาวุโส แผนกวิจัยตลาดและประชาสัมพันธ์ ซาวิลส์ (ประเทศไทย) ประเมินตลาด Branded Residences ในประเทศไทยยังคงมีแนวโน้มเติบโตอย่างต่อเนื่อง โดยเฉพาะในกรุงเทพมหานครและจังหวัดภูเก็ต ซึ่งเป็นตลาดสำคัญที่ได้รับความสนใจจากผู้พัฒนาอสังหาริมทรัพย์และแบรนด์ระดับนานาชาติ สะท้อนให้เห็นถึงความต้องการที่อยู่อาศัยระดับลักซ์ชัวรีและอัลตราลักซ์ชัวรีที่มาพร้อมเอกลักษณ์ของแบรนด์และบริการระดับโรงแรม
สำหรับในปี 2569 กรุงเทพมหานครมีพัฒนาการที่น่าสนใจจากการเปิดตัว Upper House Branded Residences แห่งแรกของโลก ใจกลางกรุงเทพฯ ซึ่งสามารถสร้างยอดขายรวมกว่า 10,000 ล้านบาท ภายในระยะเวลาเพียง 6 เดือนนับจากเปิดขาย โดยยูนิตบางส่วนมีราคาขายสูงกว่า 850,000 บาทต่อตารางเมตร ความสำเร็จดังกล่าวสะท้อนถึงศักยภาพของตลาดที่อยู่อาศัยระดับบนในกรุงเทพฯ โดยเฉพาะโครงการที่นำเสนอเอกลักษณ์ของแบรนด์ระดับโลกควบคู่กับทำเลที่ตั้งและมาตรฐานการอยู่อาศัยระดับพรีเมียม
ขณะเดียวกัน InterContinental Residences Bangkok Asoke โครงการ Branded Residences ระดับอัลตราลักซ์ชัวรีที่พัฒนาโดย CG Capital ร่วมกับ IHG Hotels & Resorts ซึ่งเปิดตัวในช่วงปลายปี 2568 ยังคงได้รับความสนใจจากตลาดและมีอัตราการขายที่แข็งแกร่ง สะท้อนให้เห็นถึงบทบาทของแบรนด์โรงแรมระดับนานาชาติในการเพิ่มความแตกต่างและสร้างมูลค่าเพิ่มให้แก่โครงการที่อยู่อาศัยระดับหรูในประเทศไทย
นอกจากนี้ ซาวิลส์ (ประเทศไทย) ยังพบความเคลื่อนไหวสำคัญจาก SC ซึ่งร่วมมือกับ Tokyo Tatemono Group พัฒนาโครงการ Rosewood Residences Bangkok โครงการที่อยู่อาศัยระดับลักซ์ชัวรีภายใต้แบรนด์ Rosewood Residences ที่นำเสนอความเป็นส่วนตัวและเอกสิทธิ์ในการอยู่อาศัย โดยมีจำนวนจำกัดเพียง 85 ยูนิต ในอาคารสูง 37 ชั้น โครงการตั้งอยู่บนที่ดินเดิมของอาคารศรีเฟื่องฟุ้ง ซึ่งมีขนาด 2-1-87 ไร่ และมีรายงานว่าที่ดินดังกล่าวถูกซื้อในปี 2567 ในราคาที่สูงกว่า 3.5 ล้านบาทต่อตารางวา คิดเป็นมูลค่ารวมกว่า 3,500 ล้านบาท ซึ่งซาวิลส์ (ประเทศไทย) ราคาขายต่อตารางเมตรของโครงการ Rosewood Residences Bangkok อาจสูงกว่า 550,000 บาทต่อตารางเมตร
ความเคลื่อนไหวของโครงการเหล่านี้สะท้อนให้เห็นว่า ตลาด Branded Residences ในประเทศไทยกำลังพัฒนาไปสู่การแข่งขันที่เน้นทั้งชื่อเสียงของแบรนด์ ทำเลที่ตั้ง คุณภาพการออกแบบ และมาตรฐานการบริการ โดยกรุงเทพมหานครยังคงเป็นตลาดสำคัญสำหรับโครงการระดับลักซ์ชัวรีและอัลตราลักซ์ชัวรี ขณะที่ภูเก็ตยังมีศักยภาพจากการเป็นจุดหมายปลายทางด้านการท่องเที่ยวระดับนานาชาติ ซึ่งสนับสนุนความต้องการที่อยู่อาศัยเพื่อการพักผ่อนและการลงทุนจากผู้ซื้อทั้งชาวไทยและชาวต่างชาติ
ซาวิลส์ (ประเทศไทย) คาดการณ์ว่า ในปี 2569 ตลาด Branded Residences ในประเทศไทยจะมีอุปทานเปิดขายใหม่ประมาณ 650 ยูนิต เพิ่มขึ้นประมาณ 32% จากปีก่อนหน้า โดยอุปทานส่วนใหญ่ยังคงกระจุกตัวอยู่ในกรุงเทพมหานครและจังหวัดภูเก็ต ซึ่งเป็นตลาดหลักที่ได้รับความสนใจจากผู้พัฒนาอสังหาริมทรัพย์และแบรนด์ระดับนานาชาติ
สำหรับตลาดกรุงเทพมหานคร การเปิดตัวโครงการ Branded Residences ระดับลักซ์ชัวรีและอัลตราลักซ์ชัวรีอย่างต่อเนื่อง โดยเฉพาะในพื้นที่ลุมพินี พระราม 4 และย่านใจกลางเมืองชั้นใน กำลังเป็นปัจจัยสำคัญที่สนับสนุนการยกระดับราคาที่อยู่อาศัยระดับ Ultimate Class ในทำเลเหล่านี้ให้สูงขึ้นอย่างมีนัยสำคัญ โดยเฉพาะโครงการที่มีจุดเด่นด้านทำเลที่ตั้ง การออกแบบ สถาปัตยกรรม และความร่วมมือกับแบรนด์ระดับโลก
นอกจากนี้ การกลับมาเปิดขายอีกครั้งของโครงการ NIMIT Lumpini Park North ประกอบกับโครงการที่อยู่ระหว่างการพัฒนาในย่านหลังสวนของ CG Capital รวมถึงโครงการ Capella Residences และโครงการคอนโดมิเนียมระดับลักซ์ชัวรีของแสนสิริบนที่ดินย่านสารสิน ล้วนเป็นปัจจัยที่อาจสนับสนุนการปรับตัวสูงขึ้นของระดับราคาเสนอขายในตลาดคอนโดมิเนียมระดับบน โดยเฉพาะในทำเลลุมพินี หลังสวน และสารสิน ซึ่งเป็นพื้นที่ที่มีข้อจำกัดด้านที่ดินและมีโครงการที่อยู่อาศัยระดับหรูตั้งอยู่เป็นจำนวนจำกัด ภายใต้บริบทดังกล่าว ซาวิลส์ (ประเทศไทย) ประเมินว่า ตลาดอาจได้เห็นราคาขายคอนโดมิเนียมระดับ Ultimate Class ในทำเลศักยภาพสูงของกรุงเทพมหานครขยับขึ้นสู่ระดับมากกว่า 1 ล้านบาทต่อตารางเมตรในระยะอันใกล้ โดยมีแรงสนับสนุนจากต้นทุนที่ดินระดับสูง การพัฒนาโครงการที่มีเอกลักษณ์เฉพาะตัว และการนำเสนอที่อยู่อาศัยที่ผสานความเป็นส่วนตัวเข้ากับมาตรฐานการบริการระดับโรงแรม ทั้งนี้ การที่ราคาจะสามารถยืนเหนือระดับดังกล่าวได้อย่างยั่งยืนยังขึ้นอยู่กับคุณภาพของโครงการ ความต้องการซื้อที่แท้จริง และความสามารถในการรองรับราคาของกลุ่มลูกค้าเป้าหมายด้วย
อุปทาน Branded Residences ในประเทศไทยที่เปิดขายใหม่ จำแนกรายปี และรายพื้นที่ ในช่วงปี2557-2569F
ตลาดที่อยู่อาศัยภายใต้แบรนด์ Branded Residences ยังคงได้รับความสนใจเพิ่มขึ้นอย่างต่อเนื่อง โดยผู้พัฒนาอสังหาริมทรัพย์มีแนวโน้มร่วมมือกับแบรนด์ที่มีชื่อเสียงระดับนานาชาติ ทั้งในกลุ่มธุรกิจโรงแรม ไลฟ์สไตล์ และแฟชั่น เพื่อสร้างความแตกต่างและเพิ่มมูลค่าให้แก่โครงการ ความร่วมมือดังกล่าวช่วยเสริมสร้างเอกลักษณ์เฉพาะตัวของโครงการ พร้อมนำเสนอสิ่งอำนวยความสะดวกและบริการที่ได้มาตรฐานโรงแรมระดับสากล ซึ่งเป็นปัจจัยสำคัญในการเพิ่มความน่าสนใจให้แก่ผู้ซื้อในตลาดระดับบน
สำหรับในปี 2568 ที่ผ่านมาการเปิดตัวโครงการ The Residences at InterContinental Bangkok และ The Residences at InterContinental Phuket Kamala สะท้อนให้เห็นถึงบทบาทที่เพิ่มขึ้นของแบรนด์โรงแรมระดับนานาชาติในตลาด Branded Residences ของประเทศไทย โดยกรุงเทพมหานครยังคงเป็นตลาดสำคัญสำหรับโครงการที่อยู่อาศัยระดับลักซ์ชัวรี ขณะที่ตลาดยังขยายตัวไปยังเมืองท่องเที่ยวที่มีศักยภาพ โดยเฉพาะจังหวัดภูเก็ต ชลบุรี และหัวหิน ซึ่งได้รับแรงสนับสนุนจากความต้องการซื้อของชาวต่างชาติ ตลอดจนความต้องการที่อยู่อาศัยเพื่อการพักผ่อนและการลงทุน
ในด้านทำเลที่ตั้ง พื้นที่ริมทะเลยังคงเป็นที่นิยมสำหรับโครงการที่อยู่อาศัยระดับหรูและ Branded Residences เนื่องจากสามารถตอบสนองความต้องการด้านไลฟ์สไตล์ การพักผ่อน และการใช้ชีวิตในบรรยากาศแบบรีสอร์ตได้อย่างชัดเจน เมื่อเทียบกับทำเลบนพื้นที่เนินเขา ทั้งนี้ ความน่าสนใจของทำเลยังคงเป็นปัจจัยสำคัญที่ผู้พัฒนาอสังหาริมทรัพย์ต้องพิจารณาควบคู่ไปกับชื่อเสียงของแบรนด์ คุณภาพโครงการ และบริการที่นำเสนอ
สำหรับตลาด Branded Residences ในประเทศไทย โครงการส่วนใหญ่มุ่งเน้นกลุ่มที่อยู่อาศัยระดับไฮเอนด์ (High-end) ซึ่งมีระดับราคาประมาณ 150,000–249,999 บาทต่อตารางเมตร คิดเป็นสัดส่วน 42% ของตลาด รองลงมาคือกลุ่มอัปสเกล (Upscale) ซึ่งมีระดับราคาประมาณ 100,000–149,999 บาทต่อตารางเมตร คิดเป็นสัดส่วน 23% สะท้อนให้เห็นถึงการกระจุกตัวของอุปทานในกลุ่มที่อยู่อาศัยระดับกลางถึงระดับบน โดยเฉพาะโครงการที่มุ่งสร้างมูลค่าเพิ่มผ่านการร่วมมือกับแบรนด์ที่มีชื่อเสียงในระดับโลก
ซาวิลส์ (ประเทศไทย) มองว่า การพัฒนาโครงการ Branded Residences มีแนวโน้มขยายตัวต่อเนื่องในอนาคต โดยได้รับแรงสนับสนุนจากความต้องการอสังหาริมทรัพย์ระดับหรูและความนิยมในโครงการที่นำเสนอเอกลักษณ์ของแบรนด์ควบคู่กับบริการระดับโรงแรม นอกจากนี้ โครงการ Branded Residences ยังมีแนวโน้มสามารถกำหนดราคาขายสูงกว่าอสังหาริมทรัพย์ระดับหรูที่ไม่มีแบรนด์ โดยมีราคาเฉลี่ยสูงกว่าประมาณ 31% ซึ่งสะท้อนถึงมูลค่าเพิ่มที่ผู้ซื้ออาจให้ความสำคัญกับชื่อเสียงของแบรนด์ มาตรฐานการบริการ และประสบการณ์การอยู่อาศัยที่แตกต่าง อย่างไรก็ตาม ศักยภาพในการกำหนดราคาพรีเมียมยังขึ้นอยู่กับทำเล คุณภาพของโครงการ กลุ่มเป้าหมาย และสภาวะตลาดในแต่ละพื้นที่ด้วย