เจแอลแอล ประเทศไทย ประเมินแนวโน้มตลาดอสังหาริมทรัพย์ไทยปี 2570 นักลงทุนระมัดระวังและเลือกลงทุนมากขึ้น เม็ดเงินลงทุนจะมุ่งไปยังอสังหาฯที่มีศักยภาพและได้รับแรงหนุนจากปัจจัยพื้นฐานทางเศรษฐกิจ คาดเม็ดเงินลงทุนและความต้องการจากต่างชาติจะเป็นแรงขับเคลื่อนสำคัญของตลาด เพิ่มโอกาสการลงทุนในอสังหาฯหลายประเภท รวมถึงพื้นที่เศรษฐกิจที่มีศักยภาพนอกกรุงเทพฯ
ผลการดำเนินงานของเจแอลแอล ประเทศไทยปี 2569 เติบโตแข็งแกร่งในทุกหน่วยธุรกิจ โดยได้รับแรงหนุนจากการซื้อขายอสังหาริมทรัพย์ การเช่าพื้นที่ขององค์กรธุรกิจ และการบริหารอาคารที่เติบโตอย่างต่อเนื่อง ทั้งในส่วนของหน่วยธุรกิจบริการด้านการลงทุนและธุรกิจโรงแรม โดยทีมงานได้ให้คำปรึกษาแก่ทั้งผู้ซื้อและผู้ขาย ตั้งแต่นักลงทุนสถาบันระดับโลก ไปจนถึงลูกค้าคนไทยกลุ่ม Wealth หรือกลุ่ม High-Net-Worth ในการเข้าซื้อที่ดินหรือโครงการอสังหาริมทรัพย์ขนาดใหญ่ การขายเชิงกลยุทธ์ การเช่าระยะยาว และธุรกรรมที่ดินสำหรับกลุ่มธุรกิจที่กำลังเติบโต อาทิ ดาต้าเซ็นเตอร์ อสังหาริมทรัพย์ประเภทอุตสาหกรรมและโลจิสติกส์ และโรงแรม
ด้านบริการตัวแทนการเช่าอาคารสำนักงาน เจแอลแอลได้ให้คำปรึกษาแก่บริษัทข้ามชาติและองค์กรระหว่างประเทศในการย้ายสำนักงานท่ามกลางแนวโน้มการย้ายออฟฟิศไปยังพื้นที่สำนักงานที่มีคุณภาพดีกว่าอย่างต่อเนื่อง โดยเจแอลแอลสามารถขยายพอร์ตการบริหารให้ครอบคลุมโครงการมิกซ์ยูสระดับแลนด์มาร์ก อาคารสำนักงานชั้นนำ และโครงการรีสอร์ตริมทะเลขนาดใหญ่ ขณะที่ทีมบริการบริหารโครงการและการพัฒนา (Project & Development Services) ได้ส่งมอบงานตกแต่งพื้นที่สำนักงานองค์กรที่มีขนาดใหญ่ที่สุดหลายโครงการในกรุงเทพฯ และให้คำปรึกษาแก่โครงการอสังหาริมทรัพย์ภาคอุตสาหกรรมและโครงสร้างพื้นฐานดิจิทัลที่ต้องอาศัยความเชี่ยวชาญทางเทคนิคเฉพาะด้าน ด้วยบริการที่ครอบคลุมทุกขั้นตอนของธุรกิจอสังหาริมทรัพย์ ตั้งแต่การลงทุน การพัฒนาโครงการ การให้เช่าพื้นที่ ไปจนถึงการบริหารจัดการอาคาร
ทั้งนี้จากผลการศึกษาของเจแอลแอลชี้ว่า การเติบโตของตลาดอสังหาริมทรัพย์ไทยมีแนวโน้มขยายตัวไปยังพื้นที่นอกกรุงเทพฯ มากขึ้น โดยรายงาน Planning for a Multipolar World ระบุว่า เขตพัฒนาพิเศษภาคตะวันออก (EEC) จะเป็นพื้นที่สำคัญในการขับเคลื่อนการเติบโตของเศรษฐกิจไทยในระยะต่อไป ควบคู่กับการขยายตัวของการลงทุนในเมืองท่องเที่ยวสำคัญ เช่น ภูเก็ตและพังงา โดยเฉพาะธุรกิจโรงแรมและการท่องเที่ยวเชิงสุขภาพ (Wellness) ธุรกิจค้าปลีก และที่อยู่อาศัยระดับอัลตร้าลักชัวรี ซึ่งคาดว่าจะมีบทบาทมากขึ้นในอนาคต
นอกจากนักลงทุนสถาบันแล้ว กลุ่มนักลงทุนด้าน Wealth หรือกลุ่ม High-Net-Worth ยังมีบทบาทในตลาดอสังหาริมทรัพย์เพิ่มขึ้น ท่ามกลางความไม่แน่นอนของเศรษฐกิจและสถานการณ์ภูมิรัฐศาสตร์โลก นักลงทุนกลุ่มนี้ รวมถึงกลุ่ม Family Offices มองว่าอสังหาฯในทำเลชั้นนำยังเป็นสินทรัพย์ที่ช่วยรักษาความมั่งคั่งในระยะยาว ส่งผลให้ที่ดินแปลงศักยภาพสูงในทำเลที่หาได้ยาก ทั้งในกรุงเทพฯ และเมืองท่องเที่ยวระดับไฮเอนด์ ยังคงได้รับความสนใจจากนักลงทุนที่มองหาโอกาสในการรักษาและเพิ่มมูลค่าสินทรัพย์ในระยะยาว
ขณะเดียวกันความต้องการอสังหาฯภาคอุตสาหกรรมกำลังเปลี่ยนไปสู่กลุ่มธุรกิจที่มีมูลค่าเพิ่มสูงขึ้น โดยแนวโน้มการกระจายฐานการผลิตตามกลยุทธ์ China+1 ส่งผลให้เกิดการลงทุนใหม่ในอุตสาหกรรมอิเล็กทรอนิกส์ ยานยนต์ไฟฟ้า โลจิสติกส์ขั้นสูง และการผลิตเฉพาะทาง ขณะที่ผู้พัฒนาโครงการให้ความสำคัญกับการลงทุนในสินทรัพย์ที่สามารถสร้างรายได้อย่างต่อเนื่องมากขึ้น สอดคล้องกับข้อมูลของสำนักงานคณะกรรมการส่งเสริมการลงทุน (BOI) ที่ระบุว่า มูลค่าคำขอรับการส่งเสริมการลงทุนโดยตรงจากต่างประเทศ (FDI) ในช่วง 9 เดือนแรกของปี 2569 อยู่ที่ 1.55 ล้านล้านบาท เพิ่มขึ้น 62% จากช่วงเดียวกันของปีก่อน
โดยมีอุตสาหกรรมโครงสร้างพื้นฐานดิจิทัลและอิเล็กทรอนิกส์เป็นกลุ่มหลัก ขณะที่มูลค่าการอนุมัติส่งเสริมการลงทุนสะสมในอุตสาหกรรมที่เกี่ยวข้องกับห่วงโซ่อุปทานยานยนต์ไฟฟ้า ณ สิ้นเดือนสิงหาคม 2569 อยู่ที่ 151,400 ล้านบาท ในจำนวนนี้การผลิตแบตเตอรี่มีมูลค่าการลงทุนสูงสุด
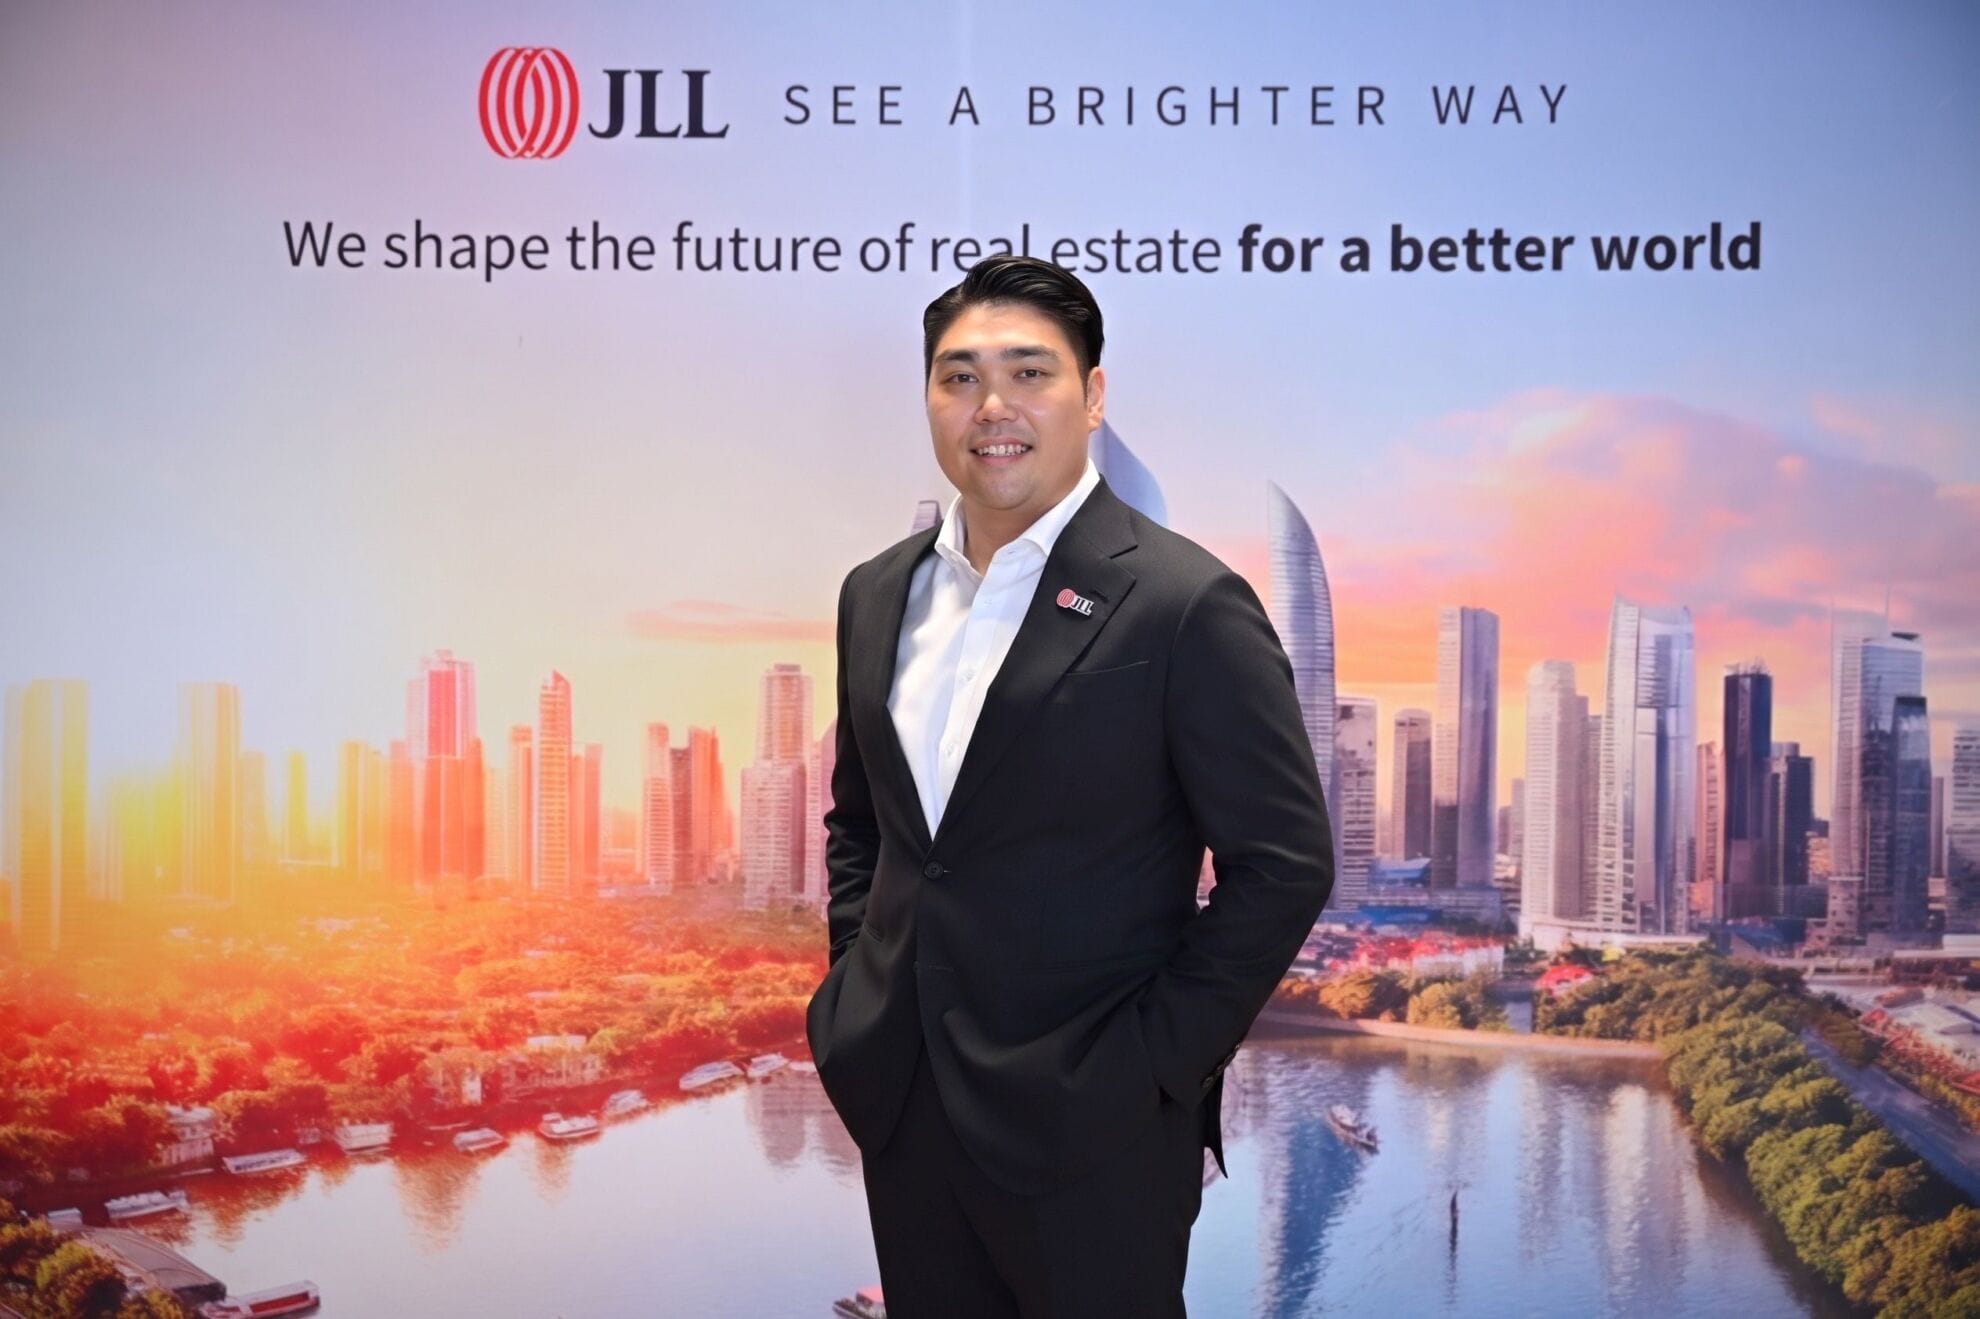
กฤช ปิ่มหทัยวุฒิ กรรมการผู้จัดการ และหัวหน้าหน่วยธุรกิจบริการด้านการลงทุน เจแอลแอล ประเทศไทย กล่าวว่า ในปี 2570 ตลาดอสังหาริมทรัพย์ไทยจะเข้าสู่ช่วงที่นักลงทุนมีความระมัดระวังและเลือกลงทุนมากขึ้น ซึ่งถือเป็นแนวโน้มที่ดี เพราะแม้จะยังมีเม็ดเงินลงทุนไหลเข้ามาอย่างต่อเนื่อง แต่นักลงทุนจะให้ความสำคัญกับปัจจัยพื้นฐานทางเศรษฐกิจและความต้องการที่แท้จริงมากขึ้น ไม่ว่าจะเป็นการลงทุนตั้งโรงงานในพื้นที่นิคมอุตสาหกรรม หรือการลงทุนซื้อขายโรงแรมในเมืองท่องเที่ยวสำคัญที่มีแนวโน้มเติบโตอย่างต่อเนื่อง โดยเม็ดเงินลงทุนและความต้องการจากต่างชาติจะเป็นแรงขับเคลื่อนหลักของตลาดในปีหน้า ขณะเดียวกันนักลงทุนไทยกลุ่ม High-Net-Worth จะมีบทบาทในตลาดมากขึ้นเช่นกัน ขณะที่อสังหาฯที่จะสามารถดึงดูดเม็ดเงินลงทุนได้จะต้องเป็นสินทรัพย์ที่มีศักยภาพการเติบโตที่ชัดเจน พร้อมปัจจัยพื้นฐานที่รองรับการเติบโตในระยะยาว
ตลาดโรงแรม ผู้ซื้อมีจำนวนลดลง นักลงทุนยังเชื่อมั่นสินทรัพย์ศักยภาพสูง
สำหรับกลุ่มธุรกิจบริการการลงทุนด้านโรงแรม ตลาดการลงทุนซื้อขายโรงแรมของไทยในปี 2568 ที่ผ่านมาทำสถิติสูงสุดเป็นประวัติการณ์ ด้วยมูลค่าการซื้อขายรวม 27,600 ล้านบาท หรือเกือบสองเท่าของมูลค่าเฉลี่ยในช่วง 10 ปี (2559–2568) ซึ่งอยู่ที่ 13,900 ล้านบาท ขณะที่อัตราค่าเช่าห้องพักเฉลี่ยต่อวันปรับตัวสูงกว่าช่วงก่อนการแพร่ระบาดของโควิด-19 โดยได้รับแรงหนุนจากนักท่องเที่ยวรุ่นใหม่ที่ให้ความสำคัญกับประสบการณ์การเดินทาง ส่งผลให้โรงแรมกลุ่มไลฟ์สไตล์และโรงแรมหรูที่เน้นการสร้างประสบการณ์เฉพาะตัวมีแนวโน้มเติบโตมากขึ้น นอกจากนี้โรงแรมที่ได้รับการส่งเสริมการลงทุนจากบีโอไอยังคงเป็นสินทรัพย์ที่ได้รับความสนใจสูงจากนักลงทุน
ทั้งนี้ตลาดโรงแรมไทยมีความแตกต่างกันชัดเจนมากขึ้นระหว่างโรงแรมที่มีผลการดำเนินงานดีและโรงแรมที่มีผลการดำเนินงานด้อยกว่า โดยโรงแรมในทำเลศักยภาพสูงมีช่องทางการขายและการจองห้องพักที่มีประสิทธิภาพยังคงสร้างผลประกอบการที่ดี ขณะที่ช่องว่างด้านผลการดำเนินงานระหว่างโรงแรมทั้งสองกลุ่มมีแนวโน้มขยายตัว แม้จำนวนผู้ซื้อในตลาดจะลดลง แต่นักลงทุนที่มีเงินทุนพร้อมและมีความเชื่อมั่นในศักยภาพของตลาดยังคงเดินหน้าลงทุนอย่างต่อเนื่อง ส่วนหนึ่งเป็นผลจากข้อจำกัดในการเข้าถึงสินเชื่อธนาคารที่เพิ่มขึ้น ทำให้การลงทุนในรูปแบบสิทธิการเช่าระยะยาว (Leasehold) ได้รับความสนใจมากขึ้น โดยเฉพาะผู้พัฒนาโครงการที่ไม่ได้มีแผนขายสินทรัพย์เพื่อถอนการลงทุนในอนาคต การเช่าระยะยาวอาจเป็นทางเลือกที่คุ้มค่ากว่าในการเข้าลงทุนในทำเลศักยภาพสูง
Flight-to-Quality เทรนด์หลักขอตลาดอาคารสำนักงานผู้เช่าให้ความสำคัญกับความคุ้มค่ามากขึ้น
ธนานันต์ เรืองวีรวิชญ์ หัวหน้าสายงานบริการตัวแทนด้านการเช่า เจแอลแอล ประเทศไทย กล่าวว่า จากข้อมูลรายงาน Bangkok Office Whitepaper ฉบับล่าสุดของเจแอลแอล ระบุว่า ในช่วงปี 2564–2568 มีการย้ายพื้นที่เช่าเข้าสู่อาคารสำนักงานระดับพรีเมียมในกรุงเทพฯ รวมเกือบ 380,000 ตารางเมตร หรือสูงกว่าระดับก่อนการแพร่ระบาดของโควิด-19 ถึงสามเท่า โดยแนวโน้มดังกล่าวยังคงดำเนินต่อไป แม้จะมีอาคารสำนักงานใหม่เข้าสู่ตลาดเป็นจำนวนมาก ทั้งนี้อัตราพื้นที่ว่างของอาคารสำนักงานระดับพรีเมียมในย่านศูนย์กลางธุรกิจ (CBD) ในไตรมาสแรกของปี 2569 อยู่ที่ 31.8% ซึ่งสูงกว่า 30% เป็นครั้งแรกนับตั้งแต่ปี 2543
ขณะที่อัตราค่าเช่ารวม (Gross Rent) ของอาคารสำนักงานระดับพรีเมียมปรับเพิ่มขึ้น 1.1% จากไตรมาสก่อนหน้า มาอยู่ที่ 1,023 บาทต่อตารางเมตรต่อเดือน สะท้อนให้เห็นถึงความแตกต่างของผลการดำเนินงานระหว่างอาคารสำนักงานแต่ละกลุ่ม โดยอาคารเก่าต้องเผชิญแรงกดดันในการปรับปรุงและยกระดับศักยภาพการแข่งขันมากขึ้น หลายโครงการเริ่มปรับปรุงอาคารครั้งใหญ่ ทั้งด้านการออกแบบและสิ่งอำนวยความสะดวก เพื่อตอบโจทย์ความต้องการของผู้เช่าในปัจจุบัน
อย่างไรก็ตามแม้กระแส Flight-to-Quality หรือการย้ายไปยังอาคารสำนักงานที่มีคุณภาพสูงกว่า จะยังคงเป็นเทรนด์สำคัญของตลาด แต่ในปี 2569 เริ่มเห็นแนวโน้ม Flight-to-Efficiency หรือการย้ายสำนักงานโดยให้ความสำคัญกับความคุ้มค่าและประสิทธิภาพการใช้พื้นที่เพิ่มขึ้นเมื่อเทียบกับช่วงปี 2567–2568 โดยผู้เช่าบางกลุ่มเริ่มหันมาสนใจอาคารสำนักงานเกรดเออายุมากแต่อยู่ในทำเลดีและมีค่าเช่าคุ้มค่า โดยเฉพาะอาคารที่มีพื้นที่ตกแต่งพร้อมใช้
ธนานันต์ เรืองวีรวิชญ์ หัวหน้าสายงานบริการตัวแทนด้านการเช่า เจแอลแอล ประเทศไทย กล่าวเสริมว่า นอกจากนี้ความยืดหยุ่นในการใช้พื้นที่ยังเป็นอีกปัจจัยสำคัญในการตัดสินใจของผู้เช่า แม้บางองค์กรจะชะลอการตัดสินใจเพื่อรอความชัดเจนของสถานการณ์เศรษฐกิจ แต่ก็มีหลายองค์กรที่เดินหน้าเช่าพื้นที่โดยเลือกสำนักงานที่สามารถปรับเปลี่ยนรูปแบบการใช้งานได้ตามความต้องการ ซึ่งสอดคล้องกับแนวโน้มที่มีพื้นที่สำนักงานตกแต่งพร้อมใช้ (Fully-furnished) เข้าสู่ตลาดมากขึ้น ทั้งพื้นที่ที่เจ้าของอาคารลงทุนตกแต่งใหม่ และพื้นที่เดิมที่ผู้เช่ารายก่อนตกแต่งไว้แล้ว ทำให้ผู้เช่ารายใหม่สามารถลดต้นทุนการตกแต่งสำนักงานในช่วงเริ่มต้น และย้ายเข้าใช้งานได้รวดเร็วขึ้น
การรักษาและเพิ่มมูลค่าสินทรัพย์คือปัจจัยในการบริหารอาคาร
จักรพันธ์ ภวังคะรัตน์ หัวหน้าสายงานธุรกิจบริหารอาคาร เจแอลแอล ประเทศไทย กล่าวว่า มาตรฐานด้านสิ่งแวดล้อม สังคม และธรรมาภิบาล (ESG) ที่เข้มงวดขึ้น ส่งผลให้ความแตกต่างระหว่างอาคารที่มีความพร้อมรองรับความต้องการในอนาคตกับอาคารเก่ามีความต่างอย่างชัดเจนมากขึ้น โดยเฉพาะอาคารสำนักงานและอาคารค้าปลีกในกรุงเทพฯ ที่มีอายุการใช้งานมากและยังมีข้อจำกัดด้านประสิทธิภาพการใช้พลังงาน ซึ่งกำลังเผชิญแรงกดดันด้านมูลค่าสินทรัพย์ ขณะเดียวกันสถานการณ์ดังกล่าวยังสร้างโอกาสให้เจ้าของอาคารปรับปรุงและยกระดับอาคารเดิม (Retrofit) ปรับเปลี่ยนรูปแบบการใช้งาน เพื่อเพิ่มขีดความสามารถในการแข่งขัน โดยประสิทธิภาพการบริหารจัดการอาคาร การนำเทคโนโลยีมาใช้ ความสามารถในการรับมือกับความเสี่ยง และการสร้างประสบการณ์ที่ดีให้แก่ผู้เช่า ล้วนเป็นปัจจัยสำคัญที่ส่งผลต่อความสามารถในการแข่งขันและมูลค่าของสินทรัพย์
ทั้งนี้บริษัทมองว่าในปี 2570 การประเมินศักยภาพของอาคารจะไม่ได้พิจารณาเพียงทำเลที่ตั้งเท่านั้น แต่จะให้ความสำคัญกับประสิทธิภาพการบริหารจัดการอาคารในแต่ละวันมากขึ้น ปัจจุบันผู้เช่าคาดหวังประสบการณ์การใช้พื้นที่และการบริการในรูปแบบเดียวกับธุรกิจโรงแรม (Hospitality-style Experience) ซึ่งเป็นแนวทางที่ทีมบริหารอาคารของเจแอลแอลให้ความสำคัญมากขึ้น ขณะเดียวกันความสามารถในการรับมือกับความเสี่ยงจากการเปลี่ยนแปลงสภาพภูมิอากาศ (Climate Resilience) ก็กลายเป็นประเด็นสำคัญทางธุรกิจ โดยเฉพาะความเสี่ยงจากน้ำท่วมและผลกระทบอื่น ๆ จากการเปลี่ยนแปลงสภาพภูมิอากาศ ซึ่งปัจจุบันมีผลต่อทั้งการตัดสินใจเช่าพื้นที่และการประเมินความคุ้มค่าในการลงทุน โดยเจ้าของอาคารที่ให้ความสำคัญกับการบริหารจัดการ การลงทุนด้านเทคโนโลยี และการเตรียมความพร้อมรับมือกับความเสี่ยงเหล่านี้ จะมีความได้เปรียบในการรักษาฐานผู้เช่าและมูลค่าของสินทรัพย์ในระยะยาว