ศูนย์ข้อมูลอสังหาริมทรัพย์ ธนาคารอาคารสงเคราะห์ รายงานสถานการณ์ตลาดที่อยู่อาศัยในกรุงเทพฯ และ 5 จังหวัดปริมณฑล ไตรมาส 2 ปี 2569 พบว่า ตลาดส่งสัญญาณปรับตัวเชิงโครงสร้างเพื่อสร้างสมดุลใหม่ โดยผู้ประกอบการชะลอการเปิดโครงการใหม่ ส่งผลให้หน่วยเหลือขายสะสมลดลง 10.2% เหลือ 202,414 ยูนิต ขณะที่ยอดขายได้ใหม่เพิ่มขึ้น 2.6% โดยมีแรงผลักดันหลักจาก ตลาดอาคารชุดที่มียอดขายพุ่งขึ้นถึง 19.5% มีอัตราดูดซับเฉลี่ย 2.4% ต่อเดือน จะใช้เวลาขายอุปทานคงเหลือประมาณ 39 เดือน สวนทางกับ ตลาดบ้านจัดสรรที่ยอดขายชะลอตัวลง 11.4% อัตราดูดซับทรงตัวที่ 1.4% ต่อเดือน จะใช้เวลาขายอุปทานคงเหลือถึง 67 เดือน
ดร.มานะ นิมิตรวานิช ผู้อำนวยการศูนย์ข้อมูลอสังหาริมทรัพย์ (REIC) กล่าวว่า ตลาดที่อยู่อาศัยกรุงเทพฯ และปริมณฑลกำลังเผชิญหน้ากับยุคแห่งการเปลี่ยนผ่าน ทั้งจากการขยายตัวของโครงข่ายระบบรางที่กระจายความเจริญสู่รอบนอก และต้นทุนราคาที่ดินกับค่าก่อสร้างที่สูงขึ้น ทำให้ผู้ประกอบการต้องเน้นการสร้างมูลค่าเพิ่ม มากกว่าแค่การแข่งขันด้านราคา
นอกจากนี้ กำลังซื้อยังแยกออกเป็นสองขั้วอย่างชัดเจน โดยกลุ่มระดับบน เติบโตจากความต้องการทำเลย่านธุรกิจ ต้องการพื้นที่ใช้สอยขนาดใหญ่ เสริมด้วยนวัตกรรมบ้านสุขภาพ และความปลอดภัยระดับสูงสุด ในขณะที่กลุ่มตลาดกลาง-ล่าง ยังเผชิญแรงกดดันจากอัตราการปฏิเสธสินเชื่อ ดังนั้น ทิศทางการพัฒนาโครงการในระยะถัดไปจำเป็นต้องพิจารณาทำเล ระดับราคาให้สอดคล้องกับระดับรายได้ รวมถึงพฤติกรรมผู้บริโภคที่เปลี่ยนไปสู่ Smart Home & AI และ ESG เป็นสำคัญ
โดยการพัฒนาอสังหาริมทรัพย์กำลังมีจุดเปลี่ยนที่สำคัญที่สุดในเชิงพื้นที่คือ การขยายตัวของเมืองกรุงเทพฯ ไม่ได้เป็นแบบกระจุกตัวในใจกลางเมืองอีกต่อไป แต่ขยายตัวเป็นโครงข่าย จนเกิดศูนย์กลางย่อยในหลายพื้นที่ โดยทำเลทองยุคใหม่ขับเคลื่อนด้วย 3 ปัจจัยหลัก ได้แก่ การเข้าถึงระบบราง, ใกล้แหล่งงาน ศูนย์การค้า, โรงพยาบาล และไลฟ์สไตล์ครบครัน ทำให้เกิด 2 ทำเลยุทธศาสตร์สำคัญ คือ New CBD (พระราม 9 – รัชดา) ซึ่งราคาที่ดินยังพัฒนาอาคารสำนักงานและคอนโดมิเนียมพรีเมียมได้ดี ดึงดูดทั้งนักลงทุนต่างชาติและคนทำงานรุ่นใหม่ และ EBD หรือ Eastern Business District (โซนบางนา – สุวรรณภูมิ – EEC) ทำเลที่รองรับการเติบโตของอุตสาหกรรม โลจิสติกส์ และเมกะโปรเจกต์ ซึ่งกลายเป็นทำเลทองที่โดดเด่นอย่างมากสำหรับโครงการบ้านเดี่ยวระดับลักชัวรี
สิทธิเพ็ญ สิทธัตถพงษ์ ผู้ช่วยผู้อำนวยการฝ่ายวิจัยและนวัตกรรม รักษาการผู้อำนวยการศูนย์ข้อมูลอสังหาริมทรัพย์ กล่าวว่า จากผลสำรวจตลาดที่อยู่อาศัยใน 27 จังหวัดทั่วประเทศ ไตรมาส 2 ปี 2569 มีหน่วยเสนอขายรวม (Total Supply) 359,433 ยูนิต มูลค่า 2,022,507 ล้านบาท พื้นที่กรุงเทพมหานครและ 5 จังหวัดปริมณฑล มี Total Supply สูงถึง 214,083 ยูนิต คิดเป็น 59.6% และมีมูลค่า 1,356,788 ล้านบาท คิดเป็น 67.1% ของทั้งประเทศ สะท้อนว่ากรุงเทพฯ-ปริมณฑลยังคงเป็นตลาดหลักที่มีขนาดและมูลค่าสูงที่สุดของประเทศ
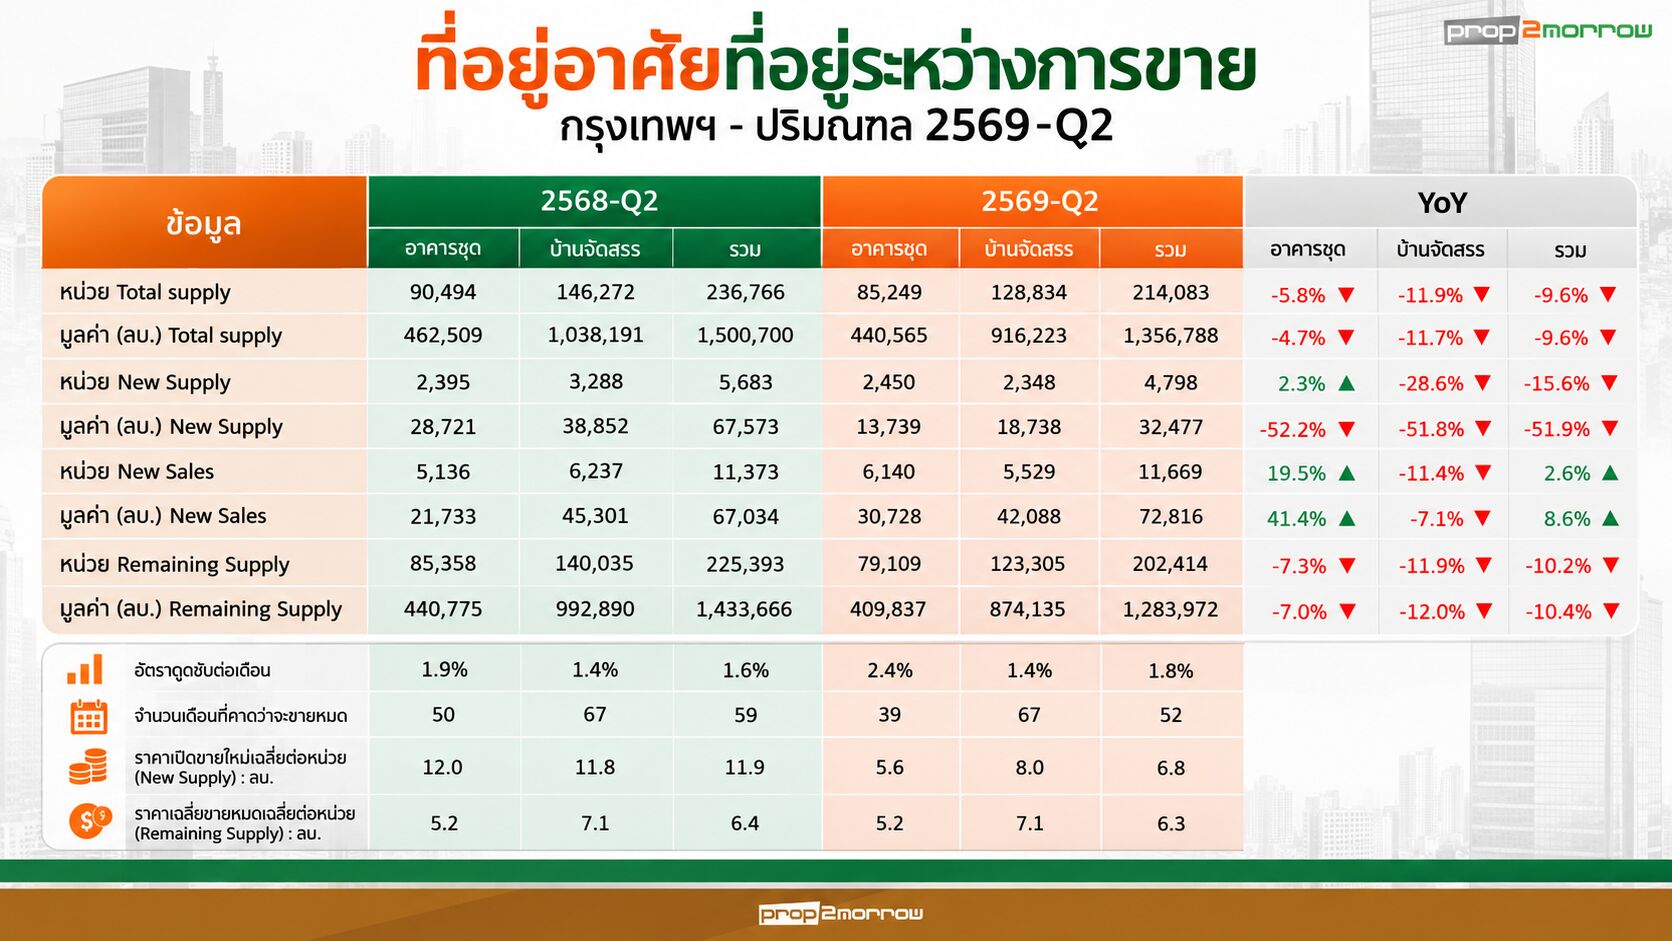
เมื่อวิเคราะห์ภาวะตลาดกรุงเทพฯ และ 5 จังหวัดปริมณฑล ทั้งในด้านอุปสงค์และอุปทานพบว่า Total Supply มีจำนวน 214,083 ยูนิต ลดลง 9.6% เมื่อเทียบกับช่วงเดียวกับปีที่แล้ว (อาคารชุด 85,249 ยูนิต ลดลง 5.8%, บ้านจัดสรร 128,834 ยูนิต ลดลง 11.9%) มีหน่วยขายได้ใหม่ (New Supply) ลดลง 15.6% โดยเป็นการเปิดตัวลดลงในกลุ่มบ้านจัดสรร จำนวนถึง 28.6% ขณะที่มูลค่าเปิดขายใหม่ลดลงถึง 51.9% สะท้อนว่าผู้ประกอบการเน้นเปิดโครงการในระดับราคาที่จับต้องได้ง่ายขึ้น และเป็นที่น่าสังเกตุในส่วนของหน่วยขายได้ใหม่ (New Sales) ภาพรวมจำนวนหน่วยเพิ่มขึ้น 2.6% YoY มูลค่าเพิ่มขึ้น 8.6% (เป็นการเพิ่มขึ้นของอาคารชุดถึง 19.5% ขณะที่บ้านจัดสรรจำนวนหน่วยขายได้ใหม่ลดลง 11.4% ) ด้านหน่วยเหลือขายสะสม (Remaining Supply) ลดลง 10.2% เหลือ 202,414 หน่วย มูลค่า 1,283,972 ล้านบาท ส่งผลให้อัตราดูดซับต่อเดือน (Absorption Rate) ขยับขึ้นมาอยู่ที่ 1.8% ต่อเดือน (อาคารชุดปรับขึ้นเป็น 2.4% ส่วนบ้านจัดสรรอยู่ที่ 1.4%) จึงคาดว่าจะใช้เวลาขายอุปทานคงเหลือประมาณ 52 เดือน (อาคารชุดใช้เวลาขายอุปทานคงเหลือประมาณ 39 เดือน ขณะที่บ้านจัดสรรประมาณ 67 เดือน)
“กรุงเทพมหานคร” อุปสงค์คอนโดฯ ฟื้น ผู้ประกอบการปรับพอร์ตสู่ราคาที่เข้าถึงได้
พื้นที่กรุงเทพมหานคร ภาพโดยรวมอุปทานกำลังปรับสู่สินค้าราคาต่ำลง และเห็นการฟื้นตัวในกลุ่มอาคารชุด แต่บ้านจัดสรรยังคงชะลอตัว โดยมีหน่วยเสนอขายรวม (Total Supply) รวม 88,528 หน่วย ลดลง 6.0% มูลค่า 692,411 ล้านบาท ลดลง 8.2% มีโครงการเปิดขายใหม่ (New Supply) เพิ่มขึ้น 77.2% แต่มูลค่าเปิดขายใหม่ลดลง 35.2% สะท้อนการปรับราคาเฉลี่ยต่อหน่วยลดลงจาก 20.0 ล้านบาท เหลือ 7.3 ล้านบาท สำหรับหน่วยขายได้ใหม่ (New Sales) เพิ่มขึ้น 3.8% โดยมาจากอาคารชุด หน่วยขายได้เพิ่มขึ้น 14.7% ขณะที่บ้านจัดสรรขายได้ลดลง 18.4% ส่งผลให้ภาพรวมหน่วยเหลือขายสะสม (Remaining Supply) ลดลง 6.7% เหลือจำนวนประมาณ 82,712 ยูนิต อัตราดูดซับรวมอยู่ที่ 2.2% ต่อเดือน จะใช้เวลาขายอุปทานคงเหลือประมาณ 43 เดือน (อาคารชุด ใช้เวลาประมาณ 43 เดือน บ้านจัดสรรใช้เวลาประมาณ 42 เดือน)
ด้านทำเลที่น่าสนใจ อาคารชุดโซนสุขุมวิท มียอดขายใหม่ เพิ่มขึ้น 138.6% อัตราดูดซับ 5.2% จะใช้เวลาขายอุปทานคงเหลือประมาณเพียง 16 เดือน ขณะที่บ้านจัดสรรโซนบึงกุ่ม-คันนายาว-สะพานสูง ทำยอดขายได้ใหม่เพิ่มขึ้น 52.4% ส่วนพื้นที่พึงระวัง กลุ่มบ้านจัดสรรอยู่ในกลุ่มราคาเกิน 10 ล้านบาทขึ้นไปในบางทำเล เช่น พระโขนง-บางนา และสุขุมวิท ที่เปิดตัวใหม่แต่ยอดขายยังตอบรับต่ำมาก
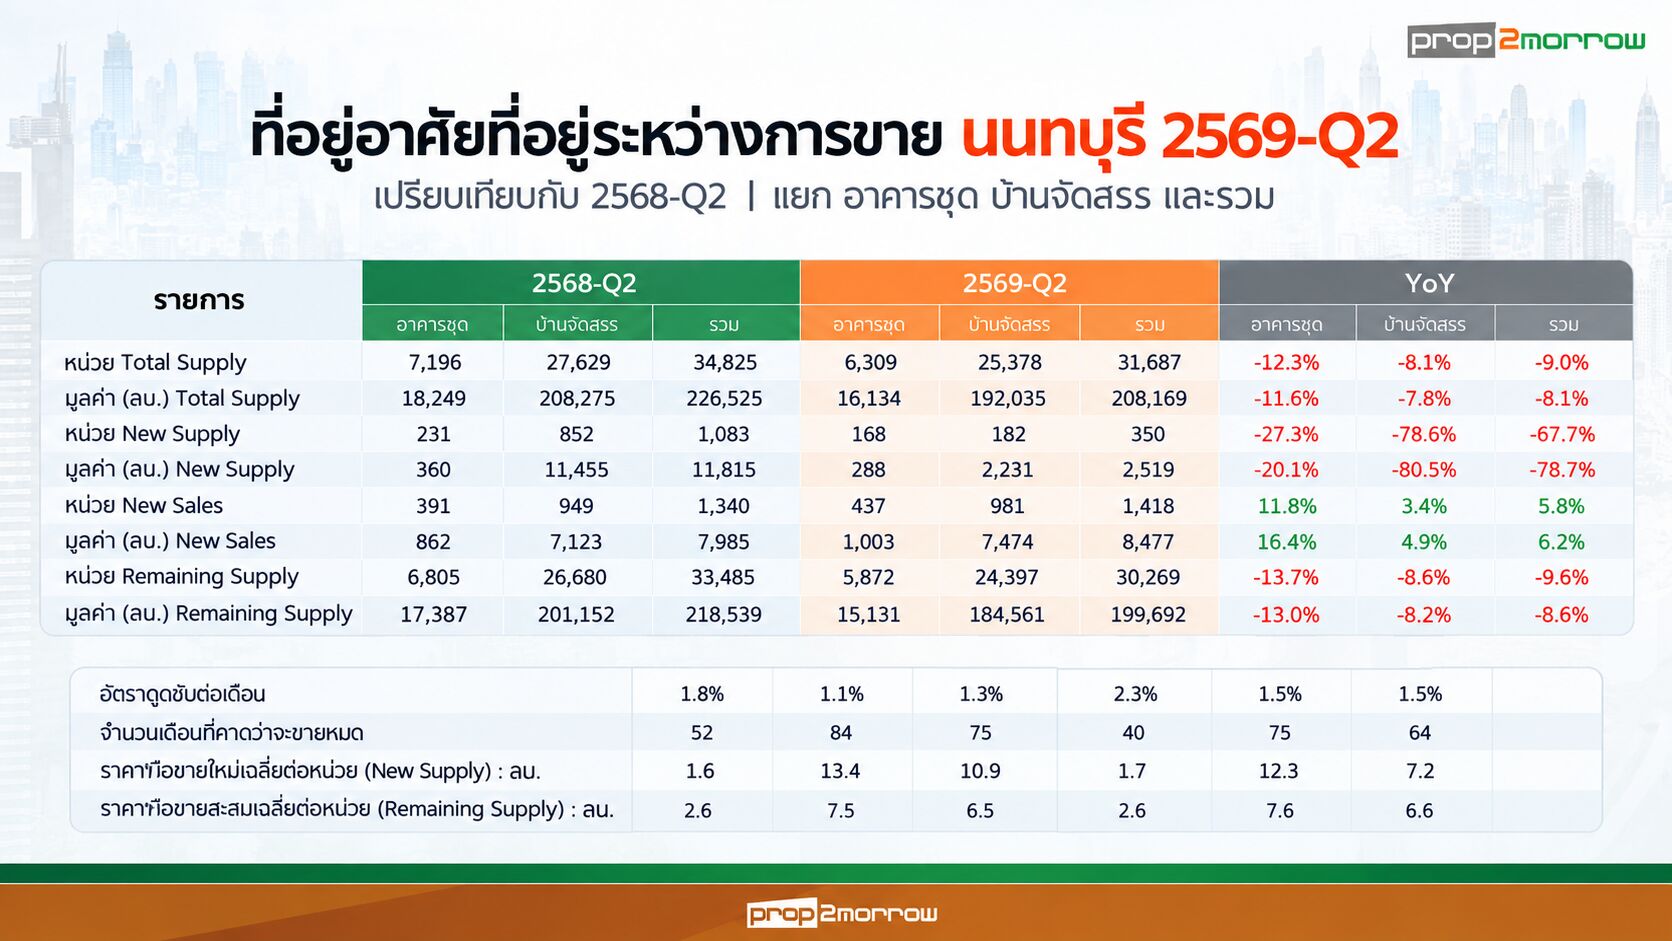
“นนทบุรี” ชะลออุปทานใหม่ตลาดเร่งระบายอุปทานคงค้าง
พื้นที่จังหวัดนนทบุรีมี Total Supply 31,687 ยูนิต ลดลง 9.0% มีการชะลอเปิด New Supply อย่างมีนัยสำคัญโดยลดลงถึง 67.7% ส่งผลให้ New Sales เพิ่มขึ้น 5.8% ส่งผลให้ Remaining Supply ลดลง 9.6% เหลือ 30,269 ยูนิต อัตราดูดซับเฉลี่ย 1.5% ต่อเดือน ซึ่งจะใช้เวลาขายอุปทานคงเหลือประมาณ 64 เดือน ในด้านทำเลเด่นอาคารชุดโซนบางใหญ่-บางบัวทอง-บางกรวย-ไทรน้อย มียอดขายเติบโต 59.0% อัตราดูดซับ 3.3% จะใช้เวลาขายอุปทานคงเหลือประมาณ 27 เดือน ขณะที่พื้นที่พึงระวัง ตลาดบ้านจัดสรรทั้งสองโซนหลัก คือโซนบางใหญ่-บางบัวทอง-บางกรวย-ไทรน้อย และเมืองนนทบุรี-ปากเกร็ด ยังเผชิญภาวะขายช้า โดยจะใช้เวลาขายอุปทานคงเหลือประมาณ 72–76 เดือน
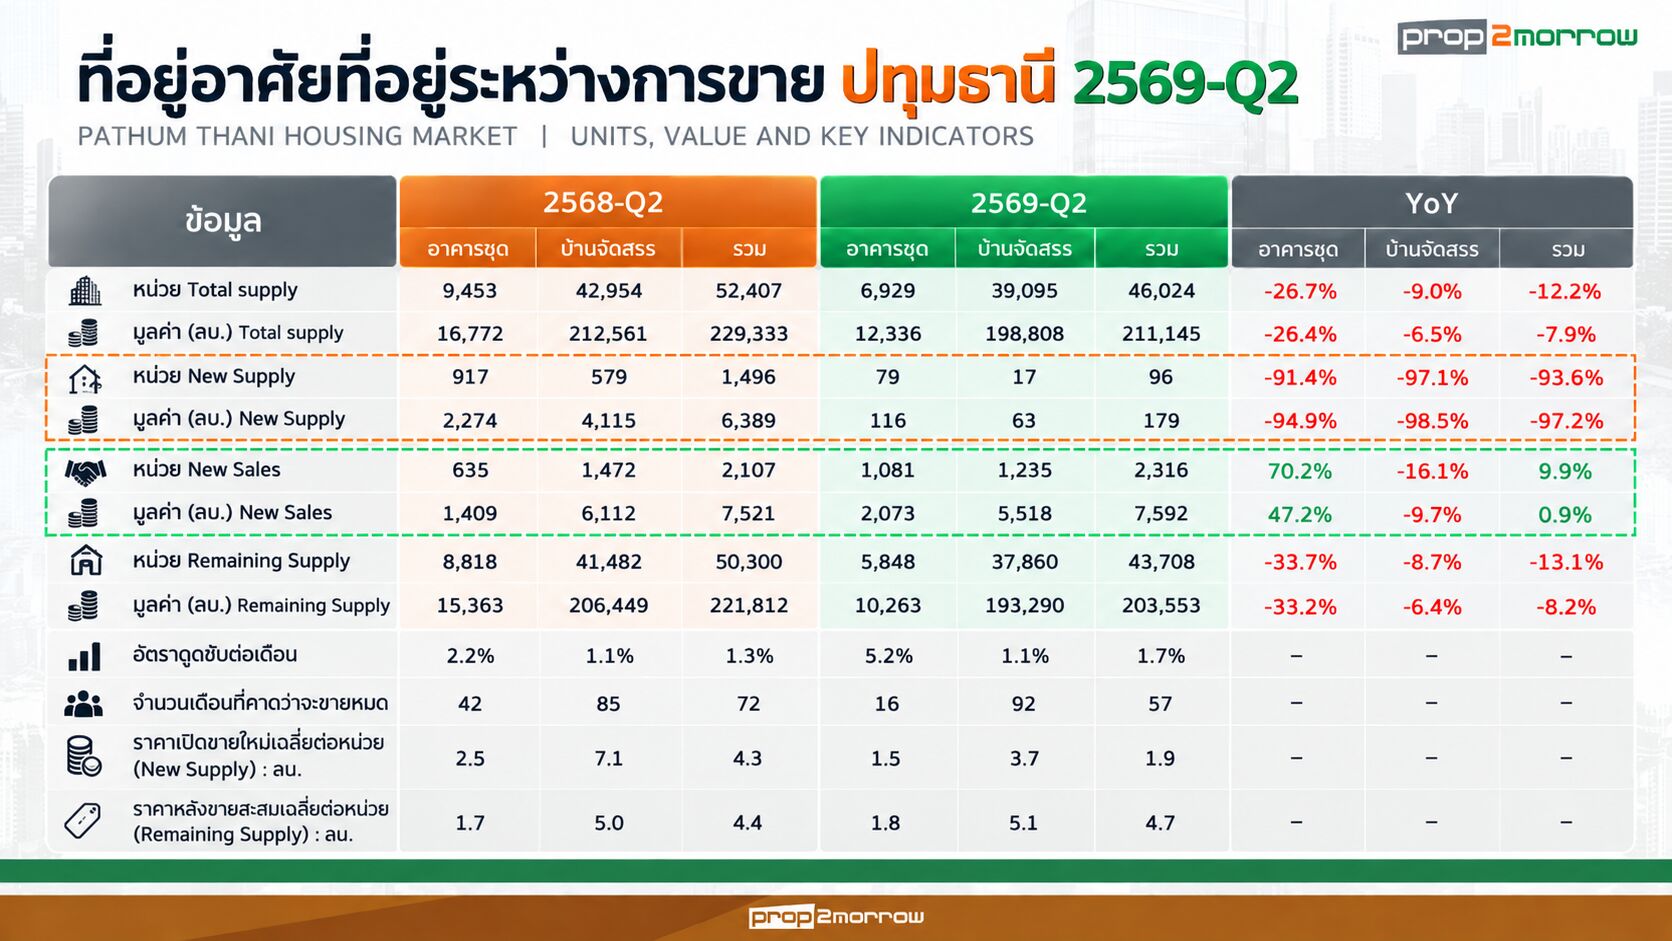
“ปทุมธานี” อุปสงค์คอนโดฯ ใกล้มหาวิทยาลัย โตเด่น แต่อุปทานบ้านจัดสรรสะสมยังน่าห่วง
พื้นที่จังหวัดปทุมธานีมี Total Supply รวม 46,024 ยูนิต ลดลง 12.2% New Supply ลดลงถึง 93.6% แต่ New Sales รวมกลับเพิ่มขึ้น 9.9% โดยได้รับแรงขับเคลื่อนจาก อาคารชุดที่มียอดขายใหม่เพิ่มขึ้น 70.2% ส่งผลให้หน่วยเหลือขาย Remaining Supply ลดลง 13.1% เหลือ 43,708 หน่วย อัตราดูดซับรวมอยู่ที่ 1.7% ต่อเดือน จะใช้เวลาขายอุปทานคงเหลือประมาณ 57 เดือน ด้านทำเลเด่น อาคารชุดโซนคลองหลวง มียอดขายเพิ่ม 59.1% มีอัตราดูดซับสูงถึง 7.9% ต่อเดือน จะใช้เวลาขายอุปทานคงเหลือประมาณ 10 เดือน ขณะที่พื้นที่พึงระวัง ตลาดบ้านจัดสรรเผชิญความเสี่ยงสต็อกล้น จะใช้เวลาขายอุปทานคงเหลือประมาณ สูงถึง 92 เดือน โดยเฉพาะโซนหนองเสือที่มีอัตราดูดซับต่ำเพียง 0.2% จะใช้เวลาขายอุปทานคงเหลือนานถึง 490 เดือน และคลองหลวงจะใช้เวลาขายอุปทานคงเหลือสูงถึง 108 เดือน
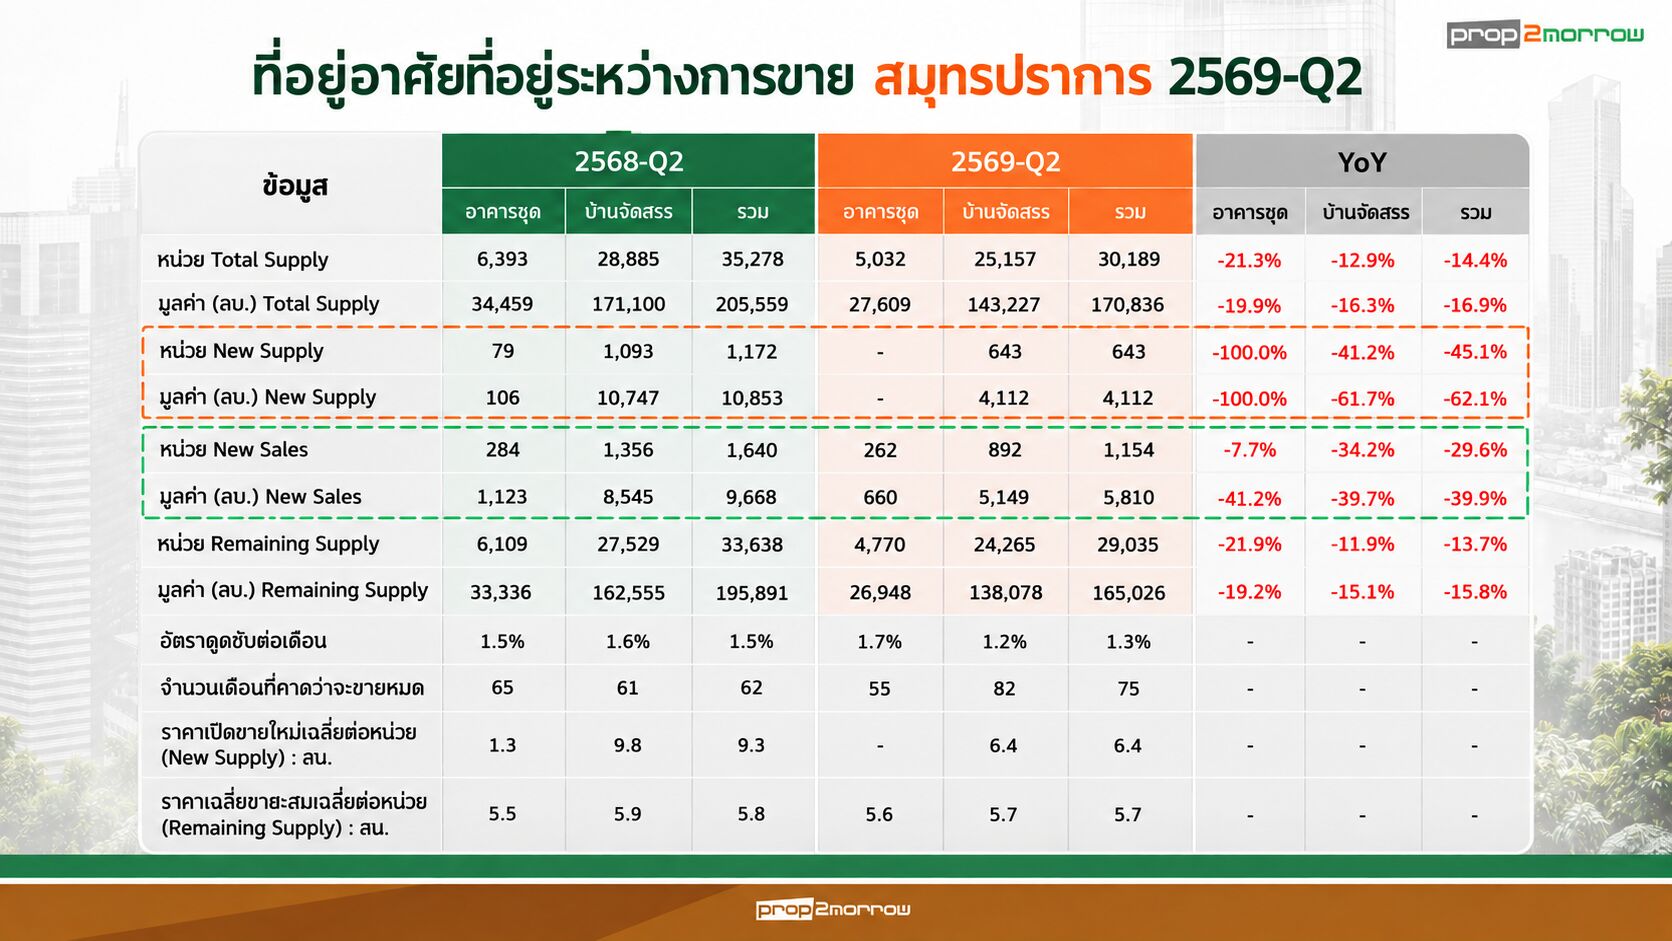
“สมุทรปราการ” อุปทาน-อุปทาน รอเวลาปรับสมดุลย์ตลาด
พื้นที่จังหวัดสมุทรปราการมี Total Supply 30,189 ยูนิต ลดลง 14.4% New Supply ลดลง 45.1% (ทั้งหมดเป็นบ้านจัดสรร ไม่มีอาคารชุดเปิดใหม่) แม้ New Sales จะชะลอตัวลง 29.6% แต่เพราะลดการเปิดโครงการใหม่ทำให้ Remaining Supply ลดลง 13.7% เหลือ 29,035 ยูนิต อัตราดูดซับเฉลี่ยอยู่ที่ 1.3% ต่อเดือน และจะใช้เวลาขายอุปทานคงเหลือประมาณ อยู่ที่ 75 เดือน ทำเลเด่น คืออาคารชุดโซนเมืองสมุทรปราการ-พระประแดง-พระสมุทรเจดีย์ ยอดขายโต 18.2% อัตราดูดซับ 2.8% จะใช้เวลาขายอุปทานคงเหลือประมาณ 32 เดือน และพื้นที่พึงระวังคือบ้านจัดสรรโซนบางพลี-บางบ่อ-บางเสาธง มียอดขายลดลง 40.1% จะใช้เวลาขายอุปทานคงเหลือนานถึง 92 เดือน
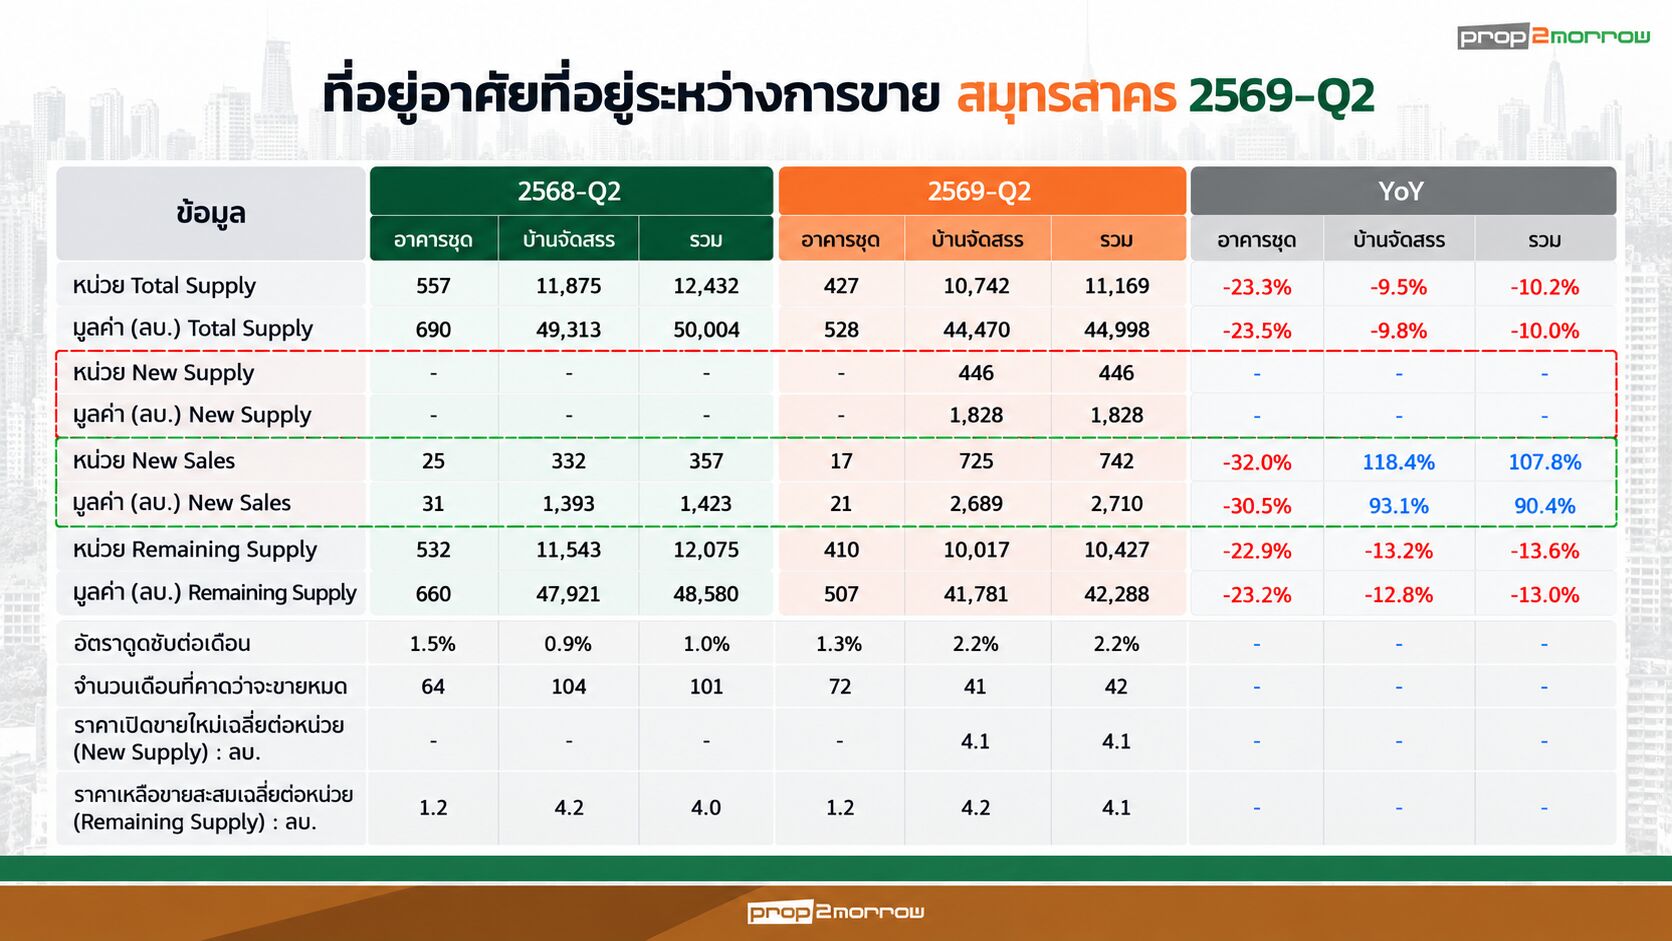
“สมุทรสาคร” อานิสงส์แหล่งงานอุปสงค์บ้านจัดสรรพุ่งทะลุเท่าตัว
พื้นที่จังหวัดสมุทรสาครมี Total Supply 11,169 ยูนิต ลดลง 10.2% New Supply มีเฉพาะบ้านจัดสรรขณะที่ช่วงเดียวกันของปีก่อนไม่มีการเปิดโครงการใหม่เลย และที่น่าสนใจคือ New Sales ขยายตัวก้าวกระโดดถึง 107.8% ขับเคลื่อนโดยบ้านจัดสรร ส่งผลให้ Remaining Supply ลดลง 13.6% เหลือ 10,427 ยูนิต อัตราดูดซับรวม 2.2% ต่อเดือน จะใช้เวลาขายอุปทานคงเหลือลดลงเหลือ 42 เดือน ด้านทำเลเด่น บ้านจัดสรรโซนเมืองสมุทรสาคร ยอดขายพุ่ง 168.7% จะใช้เวลาขายอุปทานคงเหลือ 38 เดือน พื้นที่พึงระวังอาคารชุดโซนกระทุ่มแบน-บ้านแพ้ว มียอดขายชะลอตัวรุนแรง อัตราดูดซับต่ำเพียง 0.4% จะใช้เวลาขายอุปทานคงเหลือนานถึง 252 เดือน
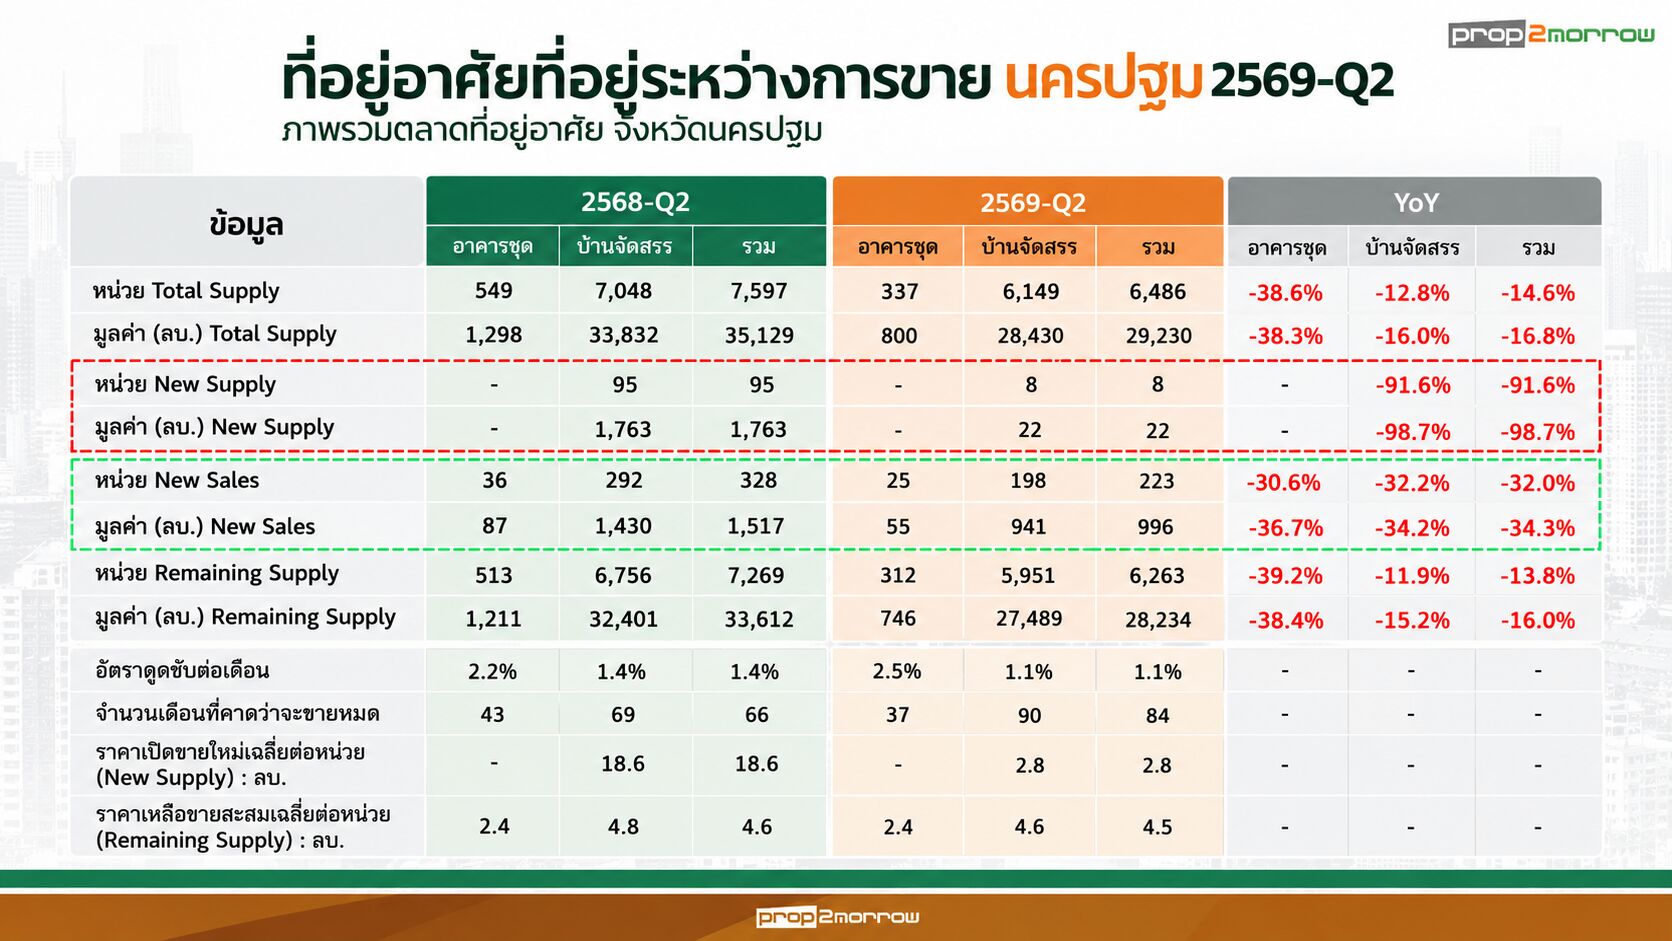
“นครปฐม” อุปทานชะลอเปิดโครงการใหม่ ตลาดรอเวลาระบายสต็อกนาน
พื้นที่จังหวัดนครปฐมมี Total Supply 6,486 ยูนิต ลดลง 14.6% New Supply ลดลง 91.6% New Sales ลดลง 32.0% การลดลงของการเปิดโครงการใหม่ส่งผลให้ Remaining Supply ลดลง 13.8% เหลือ 6,263 ยูนิต อัตราดูดซับ 1.1% ต่อเดือน จะใช้เวลาขายอุปทานคงเหลือประมาณ 84 เดือน โดยทำเลเด่น คือ อาคารชุดในเขตเมือง และพุทธมณฑล-ศาลายา ยังคงระบายตัวได้ดีจากอานิสงส์ย่านมหาวิทยาลัย จะใช้เวลาขายอุปทานคงเหลือประมาณ 15–48 เดือน ขณะที่พื้นที่พึงระวัง เป็นบ้านจัดสรรโซนกำแพงแสน และบางเลน-ดอนตูม อัตราดูดซับต่ำมากเพียง 0.5% ต่อเดือน ส่งผลให้จะใช้เวลาขายอุปทานคงเหลือประมาณ 183–186 เดือน