ตลาดอสังหาริมทรัพย์ไทยกำลังเผชิญช่วงเปลี่ยนผ่านครั้งสำคัญ ท่ามกลางแรงกดดันจากเศรษฐกิจชะลอตัว กำลังซื้อที่ตึงตัว หนี้ครัวเรือนระดับสูง สถาบันการเงินเพิ่มความเข้มงวดในการปล่อยสินเชื่อ ตลอดจนความเสี่ยงจากภัยธรรมชาติที่เกิดขึ้นถี่ขึ้น ส่งผลให้ผู้ประกอบการต้องปรับยุทธศาสตร์จากการเร่งเปิดโครงการใหม่ ไปสู่การบริหารสต็อก รักษาสภาพคล่อง และพัฒนาสินค้าให้สอดรับกับพฤติกรรมผู้บริโภคยุคใหม่มากขึ้น
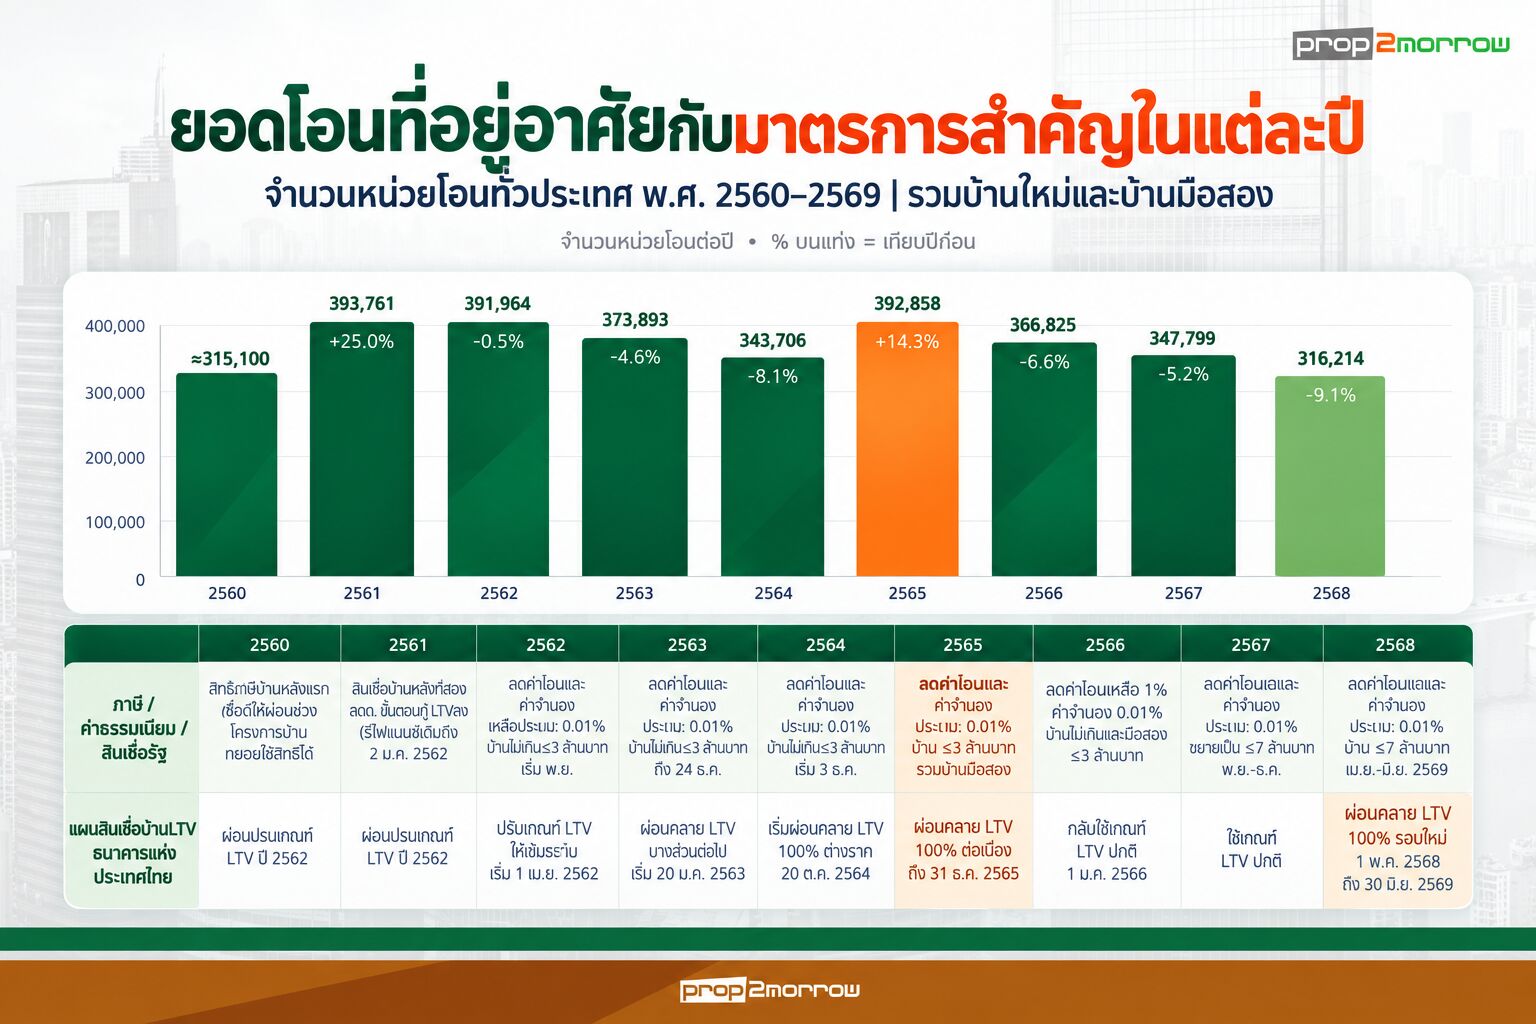
สุนทร สถาพร นายกสมาคมธุรกิจบ้านจัดสรร เปิดเผยว่า งานมหกรรมบ้านและคอนโด ครั้งที่ 50 ถึงภาพรวมตลาดที่อยู่อาศัยในปี 2569 ว่า ในช่วง 3 ปีที่ผ่าน (ปี2566 – 2568) ตลาดอสังหาฯอยู่ในภาวะชะลอตัวและแนวโน้มขาลงต่อเนื่อง ส่วนปีนี้ประเมินว่าภาพรวมตลาดน่าจะปรับตัวดีขึ้น เพราะมีการต่ออายุ 2 มาตรการของภาครัฐจากวันที 1 กรกฎาคม 2569 – 30 มิถุนายน 2570 คือมาตรการลดค่าโอน-ค่าจดจำนอง เหลือประเภทละ 0.01% สำหรับที่อยู่อาศัยราคาไม่เกิน 7 ล้านบาทตามเงื่อนไข และการผ่อนคลาย LTV 100% เพิ่มเพดานสินเชื่อสำหรับผู้กู้ที่เข้าเงื่อนไข ทำให้ในช่วงครึ่งปีแรก 2569 ที่ผ่านมามีที่อยู่อาศัยโอนกรรมสิทธิ์ทั่วประเทศทั้งหมด167,665 ยูนิต เพิ่มขึ้น 17.6% คิดเป็น 25,046 ยูนิต มูลค่าการโอน 429,839 ล้านบาท เมื่อเทียบกับช่วงเดียวกันของปี 2568 ที่มีจำนวน 142,619 ยูนิต โดยเฉพาะช่วงไตรมาส 2ที่ผ่านมา มีจำนวนบ้านแนวราบโอนกรรมสิทธิ์ทั่วประเทศประมาณ 62,878 ยูนิต มูลค่ารวม 168,672 ล้านบาท จากจำนวนที่อยู่อาศัยที่โอนกรรมสิทธิ์ทั้งหมด 95,082 ยูนิต
แต่อย่างไรก็ตามตลาดอสังหาฯในปีนี้ยังมีปัจจัยกระทบจากภาวะหนี้ครัวเรือนของผู้ซื้อที่อยู่ในระดับสูงและสินเชื่อและข้อจำกัดในการเข้าถึงสินเชื่อของสถาบันการเงิน จะเห็นได้จากตัวเลขภาระหนี้ครัวเรือนในช่วงไตรมาส 1อยู่ที่ 16.41 ล้านล้านบาท คิดเป็น 85.9% ของ GDP ขณะที่ตัวเลขอัตราปฏิเสธสินเชื่อบ้านในช่วงครึ่งปีแรกโยเฉลี่ยอยู่ที่ 44.9% เพิ่มขึ้น 5.1%จากครึ่งปีแรกปี 2568 ที่อยู่ที่ 39.8% โดยสาเหตุหลักที่ทำให้ผู้ซื้อไม่ผ่านการอนุมัติสินเชื่อ มาจากภาระหนี้สูงเกินไป รายได้ไม่มั่นคง และประวัติทางการเงินไม่ดี
โดยการเพิ่มขึ้นของยอดโอนคอนโดฯ ยังไม่สามารถตีความว่าเป็นการฟื้นตัวของกำลังซื้อที่แท้จริงทั้งหมด เนื่องจากส่วนหนึ่งเกิดจากการเร่งโอนก่อนครบกำหนดมาตรการกระตุ้นอสังหาริมทรัพย์ ทั้งการผ่อนคลายเกณฑ์ LTV และการลดค่าธรรมเนียมการโอนและจดจำนอง ก่อนที่ภาครัฐจะขยายมาตรการออกไปจนถึงเดือนมิถุนายน 2570 และอีกหนึ่งความเปลี่ยนแปลงสำคัญคือ ตลาดบ้านมือสอง ที่เข้ามามีบทบาทสูงขึ้น โดยมีสัดส่วนการเคลื่อนไหวประมาณ 2 ใน 3 หรือ 66.7% ของตลาดที่อยู่อาศัย ขณะที่บ้านใหม่มีสัดส่วนราว 1 ใน 3
หนี้ครัวเรือน 85.9% ดันยอดกู้ไม่ผ่านแตะ 44.9%
โจทย์ใหญ่ที่กดดันตลาดในปัจจุบันคือ “การเข้าถึงสินเชื่อ” แม้หนี้ครัวเรือนไทยจะลดลงจากประมาณ 89% เหลือ 85.9% ของ GDP แต่ยังอยู่ในระดับสูง ส่งผลให้ Rejection Rate หรืออัตราปฏิเสธสินเชื่อที่อยู่อาศัย เพิ่มจากเฉลี่ยประมาณ 40% ในปี 2566 เป็น 44.9% ในช่วงครึ่งแรกปี 2569 ขณะที่บางกลุ่มสินค้าและบางพื้นที่มีอัตราปฏิเสธสูงกว่า 50%
ปัจจัยสำคัญมาจากภาระหนี้เดิมของผู้กู้เกินเกณฑ์ รายได้ที่ไม่สอดคล้องกับระบบประเมินสินเชื่อแบบเดิม โดยเฉพาะกลุ่มอาชีพอิสระ รวมถึงการที่ธนาคารเพิ่มการประเมินความเสี่ยงขององค์กรนายจ้างเข้ามาเป็นองค์ประกอบในการอนุมัติสินเชื่อ
ขณะเดียวกัน สถาบันการเงินยังเพิ่มความเข้มงวดทั้งฝั่งสินเชื่อพัฒนาโครงการ หรือ Pre-finance และสินเชื่อรายย่อย หรือ Post-finance ทำให้ผู้ประกอบการเผชิญความเสี่ยงที่ยอดขายจะกลายเป็น “ยอดหลุดโอน” และต้องแบกรับต้นทุนการนำยูนิตกลับมาขายใหม่ รวมถึงภาระถือครองสต็อกที่ยาวนานขึ้น
ในขณะเดียวกัน คือพฤติกรรมของผู้บริโภครุ่นใหม่ โดยรายงานระบุว่าแนวคิดที่ว่า Gen Z ไม่ต้องการซื้อบ้านและนิยมเช่าเพียงอย่างเดียวอาจไม่สะท้อนความต้องการที่แท้จริง ซึ่งคนรุ่นใหม่จำนวนมากยังต้องการเป็นเจ้าของอสังหาริมทรัพย์เพื่อสร้างความมั่นคง แต่โครงสร้างอาชีพเปลี่ยนไปสู่ YouTuber, Streamer, และ Freelance ซึ่งบางรายมีรายได้สูงแต่ไม่มีสลิปเงินเดือนประจำ ทำให้ไม่ผ่านระบบประเมินสินเชื่อแบบเดิม กลายเป็นกลุ่มที่ “อยากซื้อ แต่กู้ไม่ผ่าน”
อีกหนึ่งยุทธศาสตร์ที่กำลังกลายเป็นมาตรฐานของตลาดคือ Green Living & Green Innovation ครอบคลุม 3 แกนหลัก ได้แก่ การอนุรักษ์พลังงานและสิ่งแวดล้อม การรับมือภัยพิบัติและ Climate Change และการดูแล Health & Wellness ของผู้อยู่อาศัย โดยการออกแบบแบบ Passive Design เช่น การวางทิศทางอาคาร ช่องลม และวัสดุกันความร้อน สามารถลดค่าใช้จ่ายด้านพลังงานได้อย่างน้อยประมาณ 12% ส่วน Active Design และ Renewable Energy เช่น Solar Rooftop สามารถลดค่าใช้จ่ายด้านพลังงานได้ถึง 25–50%
ปีแห่งการบริหารสต็อก มากกว่าเร่งเปิดโครงการใหม่
ท่ามกลางภาวะตลาดที่เปราะบาง ยุทธศาสตร์สำคัญของผู้ประกอบการจึงควรมุ่งไปที่ Inventory Management และ Cash Flow โดยเฉพาะสินค้าสร้างเสร็จพร้อมอยู่ หรือ Ready-to-move-in ถือเป็นโอกาสสำคัญ เพราะเป็นสินค้าที่เกิดจากต้นทุนที่ดินและวัสดุก่อสร้างเดิม ผู้ประกอบการสามารถใช้โปรโมชันเร่งระบายเพื่อดึงเงินสดกลับเข้าสู่ธุรกิจ ก่อนต้นทุนการพัฒนาโครงการใหม่จะปรับเพิ่มขึ้น
สำหรับโครงการที่ขายขาดได้ยาก การปรับสู่โมเดล Recurring Income ก็เป็นอีกทางเลือก โดยระบุว่า การปล่อยเช่าระยะยาวทั่วไปอาจใช้เวลาคืนทุนประมาณ 15–20 ปี ขณะที่โมเดล Hotel-branded Serviced Apartments อาจลดระยะเวลาคืนทุนเหลือประมาณ 7–8 ปี
ทั้งนี้ ภาพรวมตลาดอสังหาริมทรัพย์ไทยกำลังเผชิญภาวะวิกฤต ที่ไม่สามารถแก้ด้วยการลดราคาเพียงอย่างเดียว ผู้ประกอบการจำเป็นต้องรักษาสภาพคล่อง เร่งระบายสต็อก พัฒนาสินค้าให้ตอบโจทย์กำลังซื้อจริง พร้อมปรับ Green Living ให้เป็น Core Strategy รวมถึงเปิดรับกลุ่ม Gen Z, Freelance และโมเดลธุรกิจใหม่ เพื่อสร้างโอกาสท่ามกลางตลาดที่กำลังเปลี่ยนโครงสร้างครั้งสำคัญ