ภาพรวมของตลาดอาคารสำนักงานในเขตกรุงเทพฯ ชั้นกลางและชั้นในอยู่ในภาวะอุปทานส่วนเกิน ซึ่งส่งผลให้อำนาจการต่อรองส่วนใหญ่ตกอยู่ฝั่งผู้เช่า ดันอัตราค่าเช่าโดยรวมปรับตัวลดลงเล็กน้อย ขณะที่อัตราพื้นที่ว่างเพิ่มสูงขึ้นมาอยู่ที่ระดับ 23.5% เนื่องจากการต่อสัญญาที่ผู้เช่ามักลดขนาดพื้นที่ลงหรือย้ายไปอาคารใหม่ที่มีประสิทธิภาพสูงกว่า นอกจากนี้การแข่งขันด้านราคามีความรุนแรงมากที่สุดในโซนรัชดาและพระราม 9 เนื่องจากมีอาคารสร้างใหม่จำนวนมากและมีผู้เช่าเดิมย้ายออก ทำให้เกิดส่วนลดค่าเช่าค่อนข้างสูง ขณะเดียวกันอาคารสำนักงานหลายแห่งหันมาตอบโจทย์ความต้องการด้วยรูปแบบพื้นที่แบบตกแต่งพร้อมเข้าอยู่ ซึ่งปล่อยเช่าได้รวดเร็วและได้รับความนิยมสูงจากกลุ่มธุรกิจขนาดเล็ก
อุกฤษฏ์ พรพัฒนไพโรจน์ หัวหน้าฝ่ายพื้นที่สำนักงานให้เช่า คุชแมน แอนด์ เวคฟีลด์ ประเทศไทย กล่าวว่า ภาพรวมตลาดสำนักงานในกรุงเทพฯยังคงอยู่ในภาวะ Oversupply โดยมีอุปทานมากกว่าความต้องการ ส่งผลให้กลายเป็นตลาดของผู้เช่าและเกิดแรงกดดันต่อราคาค่าเช่าให้ปรับลดลงเล็กน้อย โดยอัตราพื้นที่ว่างของสำนักงานในเขต CBD ทั้งรวมเกรด A, B และC มีรวมกันประมาณ 5 ล้านตารางเมตร ในจำนวนนี้เป็นอาคารเกรด A ประมาณ 2.5 ล้านตารางเมตร ขณะที่อัตราพื้นที่ว่าง (Vacancy Rate) ปรับเพิ่มขึ้นจาก 22.8% ในไตรมาสก่อนหน้ามาอยู่ที่ 23.5% จากการที่หลายองค์กร หลายบริษัทลดขนาดพื้นที่เช่าเมื่อมีการต่อสัญญาหรือย้ายสำนักงาน โดยย่านสาทรมีพื้นที่ว่างสูงสุด อัตราพื้นที่ว่างเฉลี่ยอยู่ที่ 25.2%
นอกจากนี้ยังมีการลดขนาดพื้นที่(Downsizing) ส่งผลพื้นที่ว่างของอาคารสำนักงานเพิ่มขึ้น ซึ่งไม่ได้เกิดจากอุปทานใหม่เข้าสู่ตลาดเพียงอย่างเดียว แต่เกิดจากการที่ผู้เช่าเดิมต่อสัญญาโดยลดขนาดพื้นที่ลง หรือย้ายไปอาคารใหม่ที่มีประสิทธิภาพสูงกว่า ซึ่งปัจจุบันอาคารยุคใหม่ออกแบบให้ไม่มีเสากลางและมีขนาดผืนชั้นที่ใหญ่ขึ้น ทำให้ผู้เช่าบริหารจัดการพื้นที่ได้กระชับ เช่น สามารถรวมเคาน์เตอร์ต้อนรับจากเดิมที่เคยใช้ 2 ชั้น ให้เหลือเพียงชั้นเดียวได้
ขณะเดียวกันยังมีอาคารหลายแห่งใช้โมเดล Fully Fitted โดยเฉพาะในย่านสาทรมีประมาณ 15 อาคาร หันมาทำห้องเช่าแบบ Fully Fitted ที่ตกแต่งพร้อมเฟอร์นิเจอร์ขนาด 100–200 ตารางเมตร ซึ่งปล่อยเช่าได้เร็ว และทำราคาเช่าได้สูงกว่าราคาตลาดปกติประมาณ 200–300 บาทต่อตารางเมตร โดยห้องเช่าแบบ Fully Fitted สามารถดึงดูดกลุ่มผู้เช่าที่เติบโตมาจาก Serviced Office ที่มีพนักงาน 5–10 คนที่ต้องการความเป็นส่วนตัว ทำให้เกิด การแข่งขันรุนแรงกับ Co-working Space และ Serviced Office จนบางรายต้องปรับลดราคาลง 20–30% เพื่อรักษาผู้เช่าไว้
ทั้งนี้ระดับราคาค่าเช่ายังคงทรงตัวจากไตรมาสก่อนหน้านี้ โดยตลาดจะยังเป็นตลาดที่เอื้อประโยชน์ต่อผู้เช่ามากกว่าเนื่องจากความต้องการไม่ได้มากมายนักในช่วงเวลานี้ โดยย่านคลองเตย มีค่าเช่าเฉลี่ยสูงที่สุด เช่น The PARQ พระราม 4 อยู่ที่ประมาณ 1,000–1,200 บาทต่อตารางเมตร ส่วนย่านอโศก เช่น อาคาร Exchange Tower ยังคงรักษาระดับราคาเฉลี่ยได้ดี ขณะที่โครงการใหม่อย่าง One Bangkok และ Dusit Central Park สามารถทำราคาเช่าได้สูงกว่า 1,000 บาทต่อตารางเมตรขึ้นไป
ขณะที่ย่านรัชดา-พระราม มีการแข่งขันด้านราคารุนแรง โดยเฉพาะโซน Central North เกิดสงครามราคาอย่างหนัก เนื่องจากมีอาคารใหม่สร้างเสร็จจำนวนมาก ประกอบกับผู้เช่าเดิมทยอยย้ายออก ทำให้อัตราการเช่า (Occupancy) อยู่ในระดับต่ำเพียง 30–40% จนต้องมีการเสนอส่วนลดค่าเช่าสูงถึง 30–50%
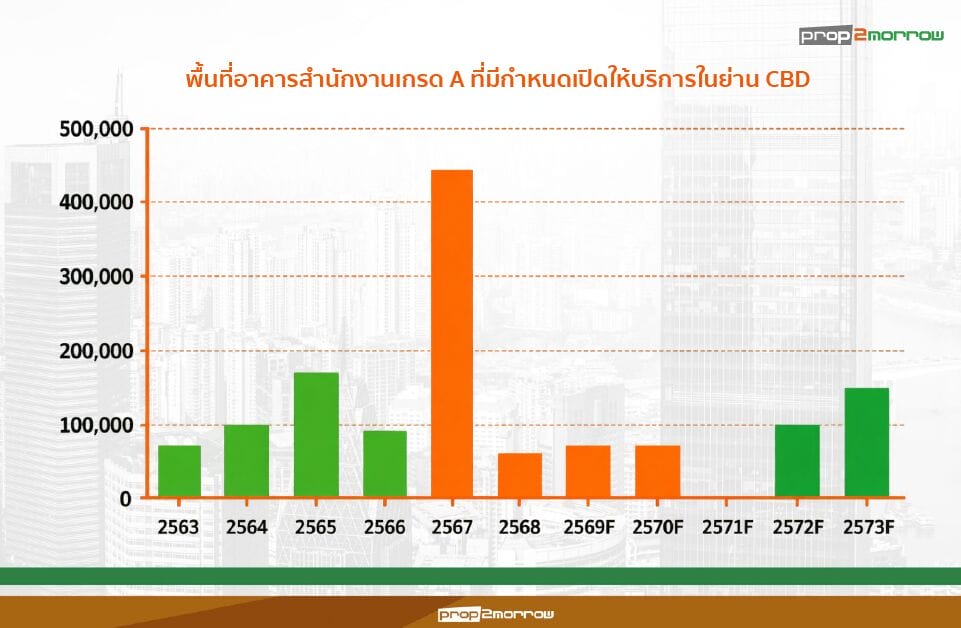
ส่วนแนวโน้มและอุปทานในอนาคต คาดว่าจะมีพื้นที่สำนักงานใหม่ที่จะทยอยเข้าสู่ตลาดจนถึงปี 2574 ประมาณ 600,000 ตารางเมตร โดยโครงการขนาดใหญ่อย่าง Central Central Siam และ Boonmitr Silom ซอย 4 ที่มีกำหนดแล้วเสร็จช่วงปลายปีหน้า นอกจากนี้ยังมีโครงการ The Park Phase 2 ที่เตรียมกลับมาก่อสร้างต่ออีกครั้ง หลังจากชะลอไปก่อนหน้านี้ เนื่องจากเห็นสัญญาณบวกจากโครงการ One Bangkok ที่เริ่มมีผู้เช่าและอัตราการเช่าสูงขึ้น รวมถึงการปรับปรุงอาคารเก่าในย่านรัชดา-พระราม 9 ของกลุ่ม AWC เข้าไปเทคโอเวอร์โรงแรมเลอคองคอร์ด และเปลี่ยนชื่อใหม่เจดับบลิว แมริออท แบงก์ค็อก รัชดาภิเษก สำหรับส่วนโรงแรม ส่วนอาคารสำนักงาน Le Concorde Tower เปลี่ยนชื่อเป็น Jubilee Prestige Tower กำลังอยู่ระหว่างการรีโนเวตทั้ง Lobby และระบบความปลอดภัย เพื่อเตรียมเข้ามากระตุ้นการแข่งขันในตลาดปีหน้า
อย่างไรก็ตามในช่วงไตรมาสที่ 2 และ 3 ที่ผ่านมายังไม่มีอาคารสำนักงานแห่งใหม่เปิดให้บริการในกรุงเทพฯแต่ในพื้นที่ CBD มีการเปลี่ยนแปลงในเรื่องอุปสงค์ที่น่าสนใจเกี่ยวกับพื้นที่สำนักงานรวมในย่าน CBD ที่มีพื้นที่รวม 4.83 ล้านตารางเมตร และถ้าพิจารณาเฉพาะอาคารเกรดเอในย่านศูนย์กลางธุรกิจจะมีพื้นที่อาคารรวมที่ 2.53 ล้านตารางเมตร ในไตรมาส 3 ซึ่งไม่มีการเปลี่ยนแปลงในช่วงหลายเดือนที่ผ่านมา และอัตราพื้นที่ว่างเฉลี่ยของสำนักงานเกรดเอใน CBD ในไตรมาส 3 โดยรวมอยู่ที่ 23.5% เพิ่มขึ้นจาก 22.8% ในไตรมาส 2
แม้ว่าจะไม่มีอาคารสำนักงานใหม่เข้าสู่ตลาด CBD ของกรุงเทพฯ ในช่วงไตรมาส 3 ก็ตาม แต่ระดับพื้นที่ว่างยังคงปรับตัวสูงขึ้นเล็กน้อย นอกจากนี้ ในช่วงปี 2569 – 2574 กรุงเทพฯจะมีพื้นที่สำนักงานใหม่รวม 616,128 ตารางเมตรทยอยเข้าสู่ตลาด และในจำนวนอุปทานใหม่ทั้งหมดนี้ เป็นอาคารสำนักงานเกรดเอในย่าน CBD มากถึง 338,310 ตารางเมตร หรือคิดเป็น 55% ของอุปทานสำนักงานใหม่ทั้งหมดในอนาคต
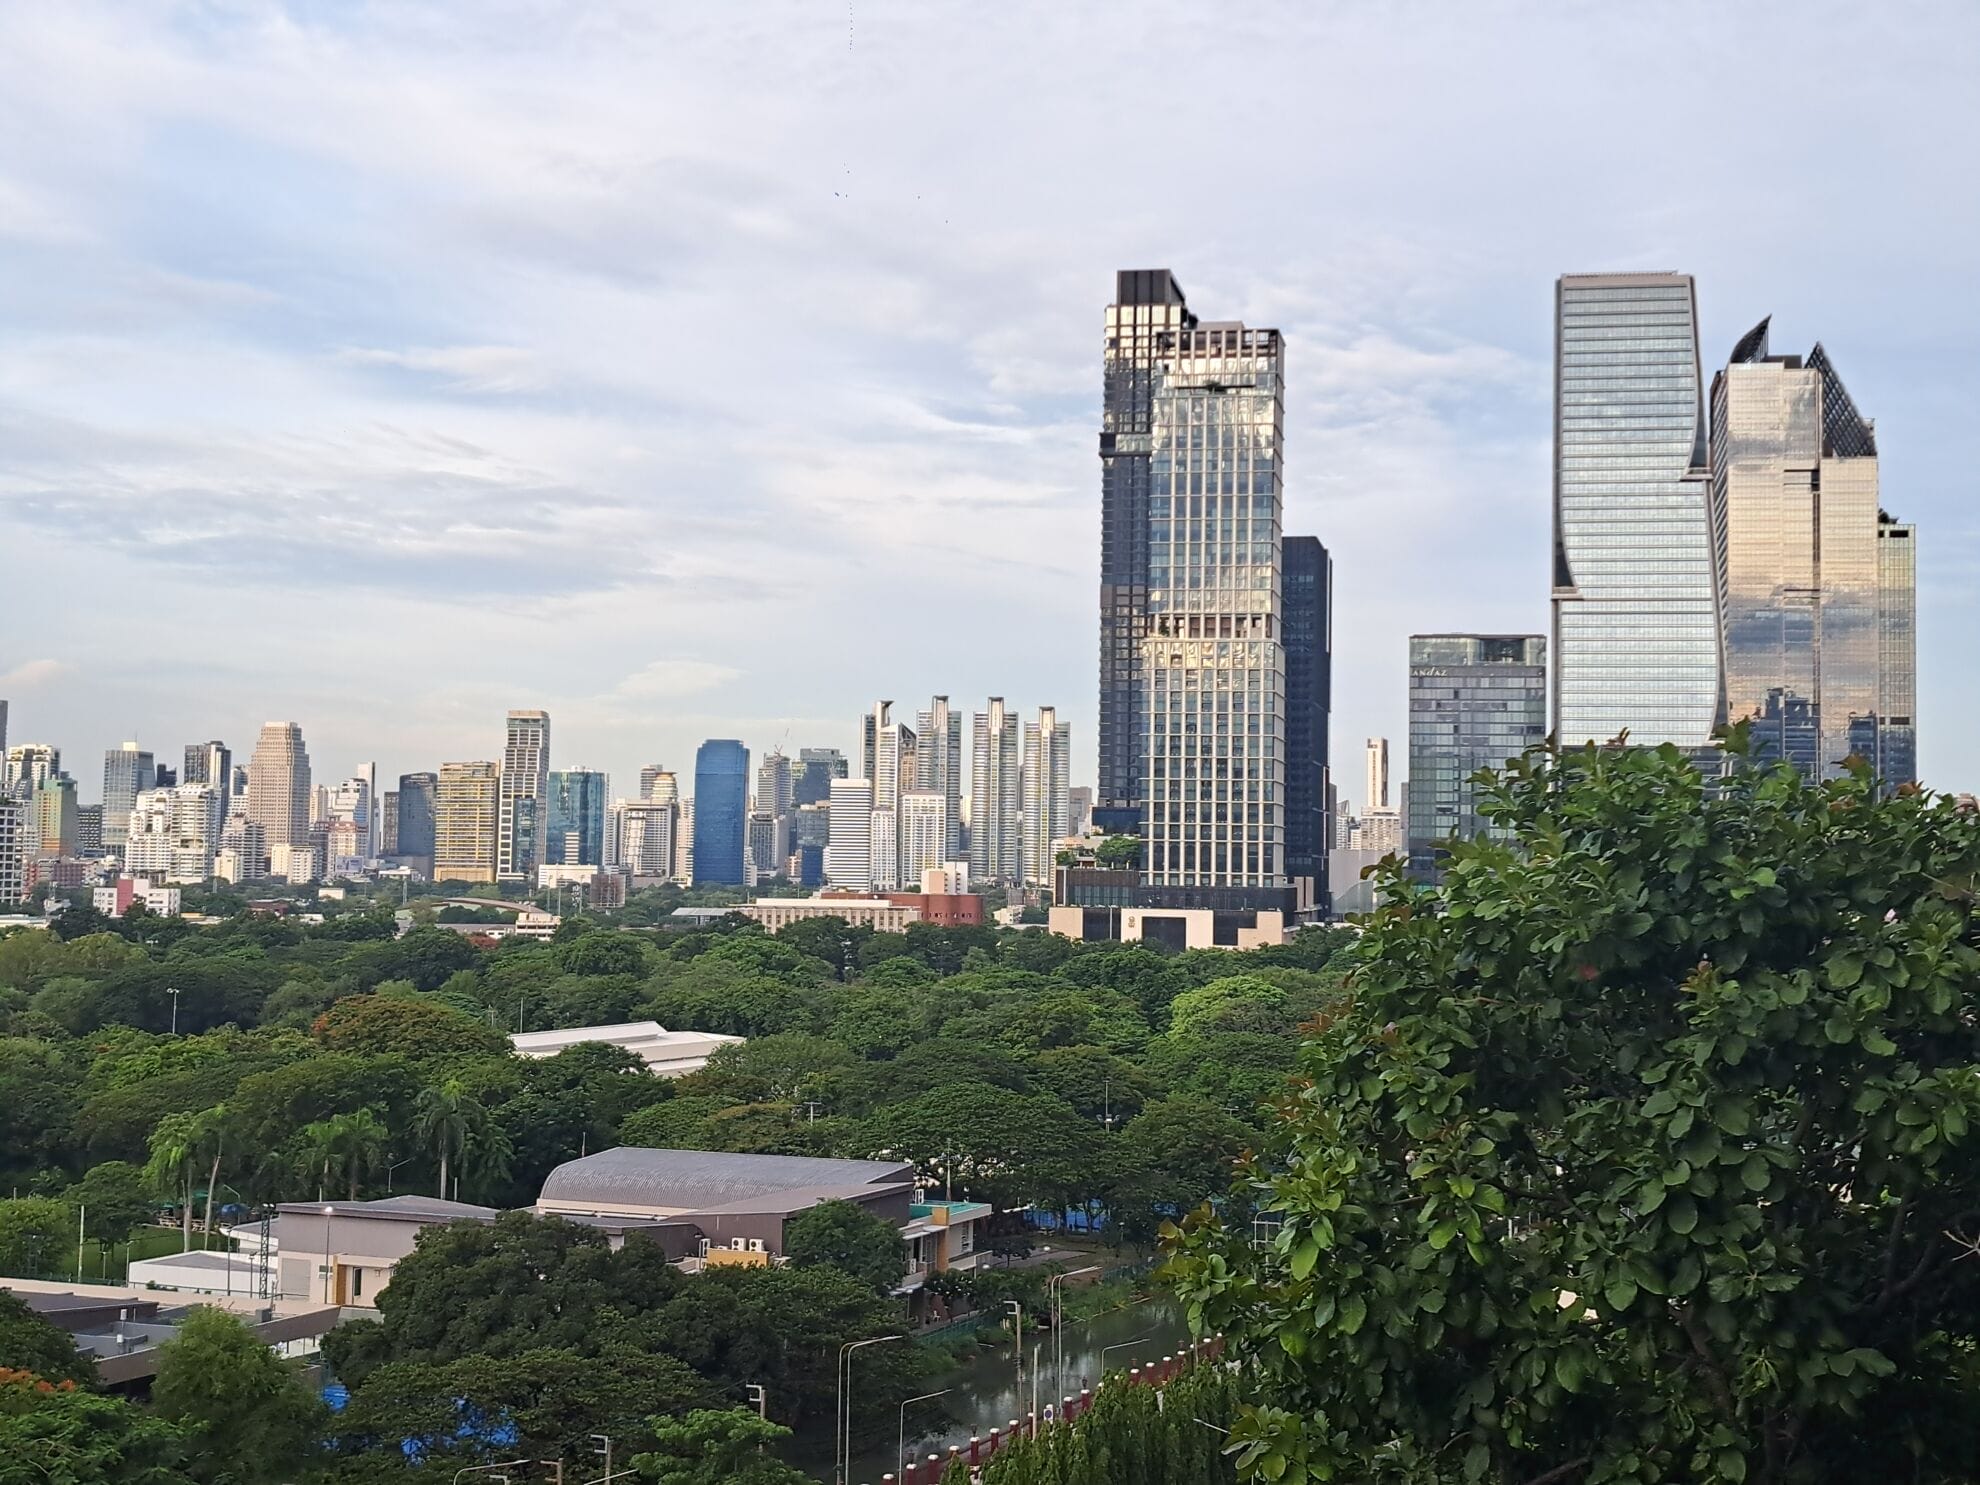
ด้านค่าเช่าสำนักงานเกรดเอเฉลี่ยแบบรวมค่าใช้จ่ายปรับลดลงเล็กน้อยมาอยู่ที่ 941 บาทต่อตารางเมตรต่อเดือน ในไตรมาส 3 ปี 2569 จาก 943 บาทต่อตารางเมตรต่อเดือนในไตรมาสก่อนหน้า แม้เจ้าของอาคารยังคงพยายามรักษาระดับค่าเช่าเพื่อคงมูลค่าสินทรัพย์ในระยะยาว แต่ตลาดยังคงเป็นตลาดของผู้เช่า โดยการปิดดีลเช่าส่วนใหญ่ต้องอาศัยแรงจูงใจจากเจ้าของอาคารในระดับสูง เช่น การให้ระยะเวลาปลอดค่าเช่าที่ยาวนานขึ้น และเงินสนับสนุนค่าตกแต่งพื้นที่สำนักงาน
ทั้งนี้ตลาดเช่าสำนักงานในกรุงเทพฯปี 2569 กำลังอยู่ในช่วงของการปรับตัวเข้าสู่ภาวะสมดุล โดยการชะลอตัวชั่วคราวของโครงการสำนักงานใหม่ที่แล้วเสร็จได้ช่วยลดแรงกดดันจากภาวะอุปทานล้นตลาด และทำให้การแข่งขันด้านราคามีเสถียรภาพมากขึ้น เมื่อแรงกดดันด้านอุปทานในระยะสั้นเริ่มคลี่คลาย ความสนใจของตลาดจึงหันมาให้ความสำคัญกับ ประสิทธิภาพของอาคาร (Asset Performance) และ ความต้องการของผู้เช่า (Occupier Preferences) เป็นหลัก สำหรับช่วงที่เหลือของปี คาดว่าความต้องการเช่าพื้นที่สำนักงานคุณภาพสูงจะขยายตัวอย่างต่อเนื่อง โดยมีแรงขับเคลื่อนสำคัญจากการย้ายสำนักงานไปสู่อาคารที่มีคุณภาพสูงกว่า และนโยบายด้าน ESG ขององค์กร ผู้เช่ากลุ่มบริษัทข้ามชาติให้ความสำคัญกับอาคารสำนักงานที่ได้รับการรับรองด้านสิ่งแวดล้อม และมีความยั่งยืนมากขึ้น เพื่อให้สอดคล้องกับเป้าหมายการลดการปล่อยก๊าซคาร์บอนและนโยบายความยั่งยืนขององค์กรในระดับโลก