ตลาดอาคารสำนักงานในกรุงเทพฯ เริ่มมีเสถียรภาพในไตรมาส 3 ปี 2569 หลังจากมีอุปทานใหม่เข้าสู่ตลาดในปริมาณสูงเป็นประวัติการณ์ในไตรมาสก่อนหน้า โดยอัตราการเช่าพื้นที่ (Occupancy Rate) ปรับเพิ่มขึ้นเล็กน้อยมาอยู่ที่ 76.4% ขณะที่ค่าเช่าเสนอเฉลี่ยยังคงทรงตัวที่ 858 บาทต่อตารางเมตรต่อเดือน แม้ว่าความต้องการเช่าพื้นที่สำนักงานยังคงมีอยู่ แต่กลับกระจุกตัวอยู่ในอาคารบางกลุ่มเป็นหลัก
ปัญญา เจนกิจวัฒนาเลิศ หุ้นส่วนและกรรมการบริหาร หัวหน้าฝ่ายพื้นที่สำนักงาน บริษัท ไนท์ แฟรงค์ ประเทศไทย กล่าวว่า ตลาดอาคารสำนักงานในกรุงเทพฯ เริ่มส่งสัญญาณทรงตัว หลังจากมีอุปทานใหม่เข้าสู่ตลาดจำนวนมากในช่วงที่ผ่านมา ขณะที่การเช่าพื้นที่ยังคงมีอย่างต่อเนื่อง แต่ความต้องการส่วนใหญ่ยังคงกระจุกตัวอยู่ในอาคารสำนักงานที่เพิ่งก่อสร้างแล้วเสร็จ ขณะที่อาคารเดิมยังคงเผชิญแรงกดดันด้านการแข่งขัน โดยในไตรมาส 3ที่ผ่านมา มีอุปทานพื้นที่สำนักงานรวมในกรุงเทพฯ เพิ่มขึ้น 0.8% จากไตรมาสก่อนหน้ามาอยู่ที่ 6.82 ล้านตารางเมตร หลังจากอาคาร AIA Connect ซึ่งมีพื้นที่สำนักงานรวม 53,500 ตารางเมตรก่อสร้างแล้วเสร็จ
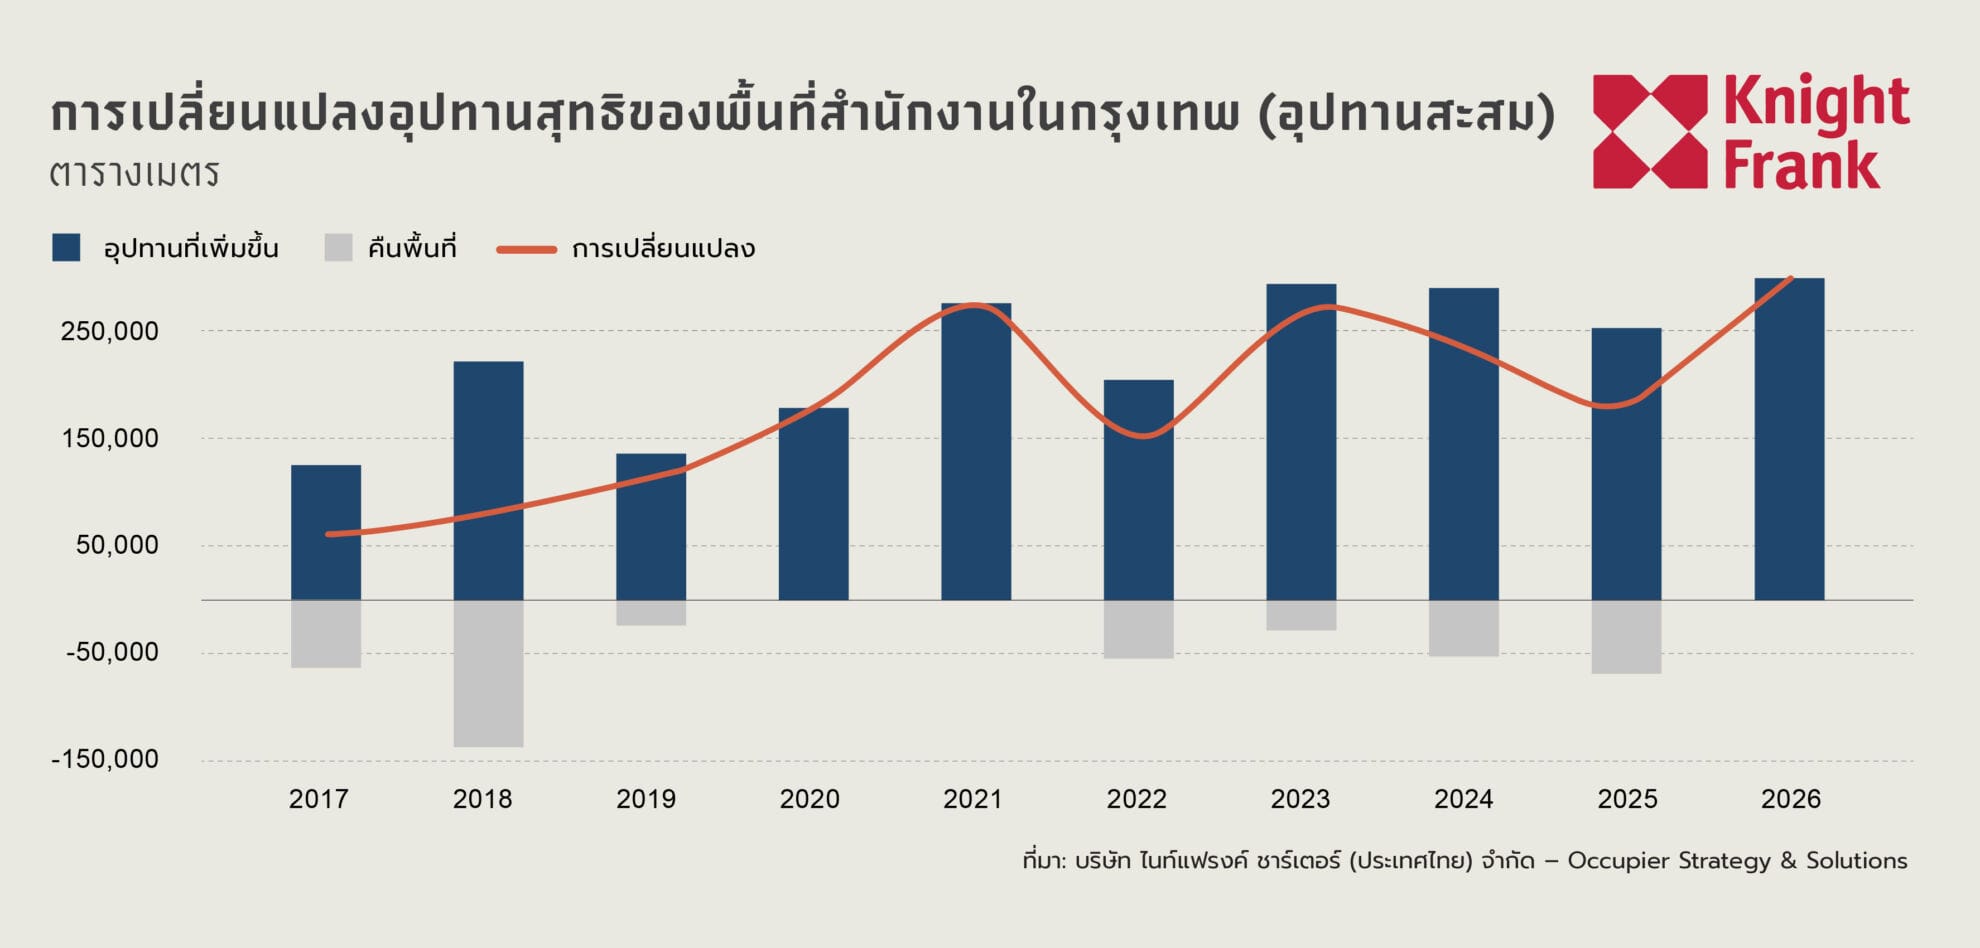
ทั้งนี้บริษัทประเมินว่าปริมาณอาคารสำนักงานใหม่ที่ก่อสร้างแล้วเสร็จจะปรับลดลงอย่างมีนัยสำคัญ โดยในปี 2570 คาดว่าจะมีอุปทานใหม่เข้าสู่ตลาดประมาณ 50,000 ตารางเมตร และในปี 2571 ยังไม่มีโครงการสำนักงานใหม่ที่มีกำหนดก่อสร้างแล้วเสร็จตามแผนในปัจจุบัน การชะลอตัวของอุปทานใหม่ดังกล่าวจะเปิดโอกาสให้ตลาดทยอยดูดซับพื้นที่สำนักงานว่างที่มีอยู่ และคาดว่าอัตราการเช่าพื้นที่จะค่อย ๆ ฟื้นตัวขึ้นหลังปี 2570 เป็นต้นไป
ดังนั้นนับตั้งแต่ปี 2570 เป็นต้นไปจะมีการชะลอตัวของอุปทานใหม่ จะช่วยลดแรงกดดันของตลาดได้ในระดับหนึ่ง แต่ด้วยพื้นที่สำนักงานว่างสะสมที่ยังมีอยู่ประมาณ 1.6 ล้านตารางเมตร การฟื้นตัวของตลาดจึงยังต้องใช้เวลา ความท้าทายในระยะต่อไปไม่ใช่เพียงปริมาณอุปทานใหม่ที่จะเข้าสู่ตลาด แต่เป็นความสามารถในการดึงดูดและรักษาผู้เช่าในพื้นที่สำนักงานที่มีอยู่ เจ้าของอาคารจึงจำเป็นต้องให้ความสำคัญกับการยกระดับความสามารถในการแข่งขัน การบริหารต้นทุน และการนำเสนอเงื่อนไขการเช่าที่ยืดหยุ่น มากกว่าการรอให้อุปทานใหม่ลดลงเพื่อให้ตลาดกลับเข้าสู่สมดุล
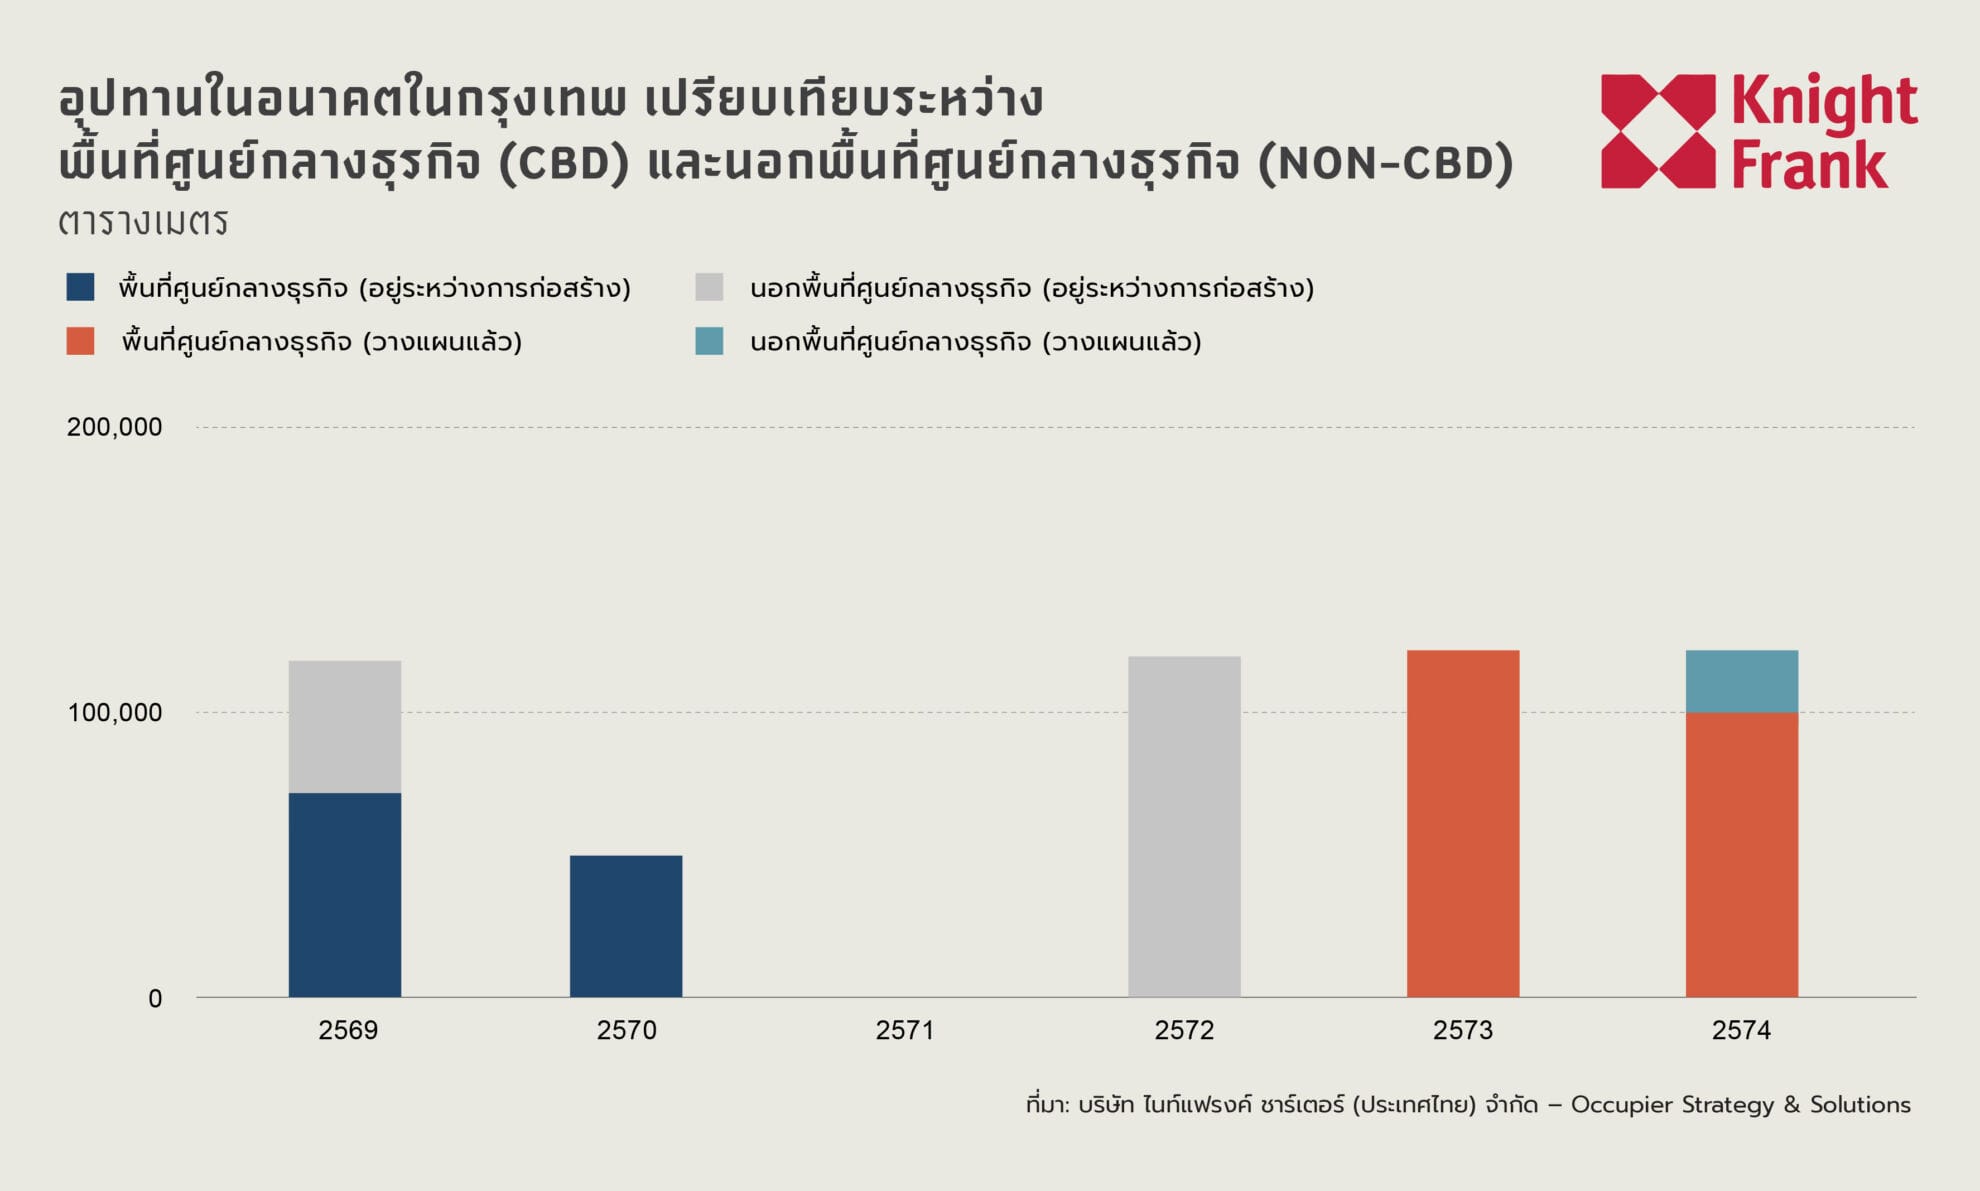
อุปทานใหม่เข้าสู่ตลาดลดลงเฉลี่ยเหลือปีละ82,000 ตารางเมตร
โดยไนท์แฟรงค์ฯประเมินว่า อุปทานพื้นที่สำนักงานที่คาดว่าจะเข้าสู่ตลาดในอนาคตจนถึงปี 2574จะปรับลดลงเหลือประมาณ 530,000 ตารางเมตร ในจำนวนนี้ประมาณ 54% เป็นโครงการที่อยู่ระหว่างการก่อสร้าง ส่วนไตรมาส 4 ปี 2569 ยังคงมีพื้นที่สำนักงานใหม่ที่มีกำหนดก่อสร้างแล้วเสร็จประมาณ 119,000 ตารางเมตร ประกอบด้วย โครงการ One Bangkok Tower 2 และ Summit Tower ขณะที่โครงการ Boonmitr Silom และ Project O ได้เลื่อนกำหนดการก่อสร้างแล้วเสร็จออกไป ทำให้หลังจากปี 2569 เป็นต้นไป คาดว่าจะมีอาคารสำนักงานใหม่ทยอยก่อสร้างแล้วเสร็จเฉลี่ยประมาณ 82,000 ตารางเมตรต่อปีจนถึงปี 2574 ซึ่งเป็นปริมาณที่ต่ำกว่าอุปทานใหม่ที่เข้าสู่ตลาดในปี 2569 อย่างมีนัยสำคัญ
ขณะที่ความต้องการเช่าพื้นที่สำนักงานในกรุงเทพฯ ยังคงอยู่ในระดับที่แข็งแกร่งในไตรมาส 3 ปี 2569 โดยปริมาณการเช่าพื้นที่รวม อยู่ที่ประมาณ 109,000 ตารางเมตร ด้านพื้นที่สำนักงานที่ผู้เช่าย้ายออกทรงตัวอยู่ที่ประมาณ 59,000 ตารางเมตร ส่งผลให้การดูดซับพื้นที่สุทธิ (Net Absorption) อยู่ที่ประมาณ 51,000 ตารางเมตร ลดลงจากประมาณ 69,000 ตารางเมตรในไตรมาส 2
ทั้งนี้ความต้องการเช่าพื้นที่ยังคงกระจุกตัวอยู่ในอาคารสำนักงานบางกลุ่ม โดยเฉพาะอาคารที่เพิ่งก่อสร้างแล้วเสร็จ ได้แก่ BTS Visionary Park, Cloud 11, One Origin และ AIA Connect ซึ่งเพิ่งเปิดใช้งานในไตรมาสนี้ โดยอาคารเหล่านี้มีพื้นที่สำนักงานที่มีผู้เช่าเพิ่มขึ้นรวมประมาณ 66,000 ตารางเมตร ขณะที่อาคารสำนักงานส่วนที่เหลือของตลาดกลับมีพื้นที่เช่าสุทธิลดลงประมาณ 16,000 ตารางเมตร
เมื่อพิจารณาตามทำเล พบว่า อาคารสำนักงานในพื้นที่นอกย่านศูนย์กลางธุรกิจ (Non-CBD) มีการดูดซับพื้นที่สุทธิประมาณ 49,000 ตารางเมตร ขณะที่พื้นที่ย่านศูนย์กลางธุรกิจ (CBD) มีการดูดซับพื้นที่สุทธิเพิ่มขึ้นเพียงเล็กน้อยที่ประมาณ 2,000 ตารางเมตร ส่วนอาคารสำนักงานที่ได้รับการรับรองมาตรฐานด้านสิ่งแวดล้อม (Green-Certified Buildings) ยังคงเป็นกลุ่มหลักที่ขับเคลื่อนความต้องการเช่าพื้นที่ โดยมีการดูดซับพื้นที่สุทธิประมาณ 66,000 ตารางเมตร ส่วนอาคารสำนักงานที่ไม่ได้รับการรับรองมาตรฐานด้านสิ่งแวดล้อม (Non-Green Buildings) มีการดูดซับพื้นที่สุทธิติดลบประมาณ 15,000 ตารางเมตร ซึ่งเป็นการหดตัวติดต่อกันเป็นไตรมาสที่สอง
อัตราค่าเช่าเฉลี่ยตลาดสำนักงานกรุงเทพฯเกรด A แตะ1,271 บาทต่อตารางเมตรต่อเดือน
ด้านอัตราค่าเช่าเฉลี่ยของตลาดสำนักงานกรุงเทพฯ ยังคงทรงตัวจากไตรมาสก่อนหน้าที่ 858 บาทต่อตารางเมตรต่อเดือน ขณะที่อาคารสำนักงานทุกระดับมีการปรับเพิ่มค่าเช่าเล็กน้อย
- อาคารสำนักงานเกรด A ค่าเช่าเสนอเฉลี่ยเพิ่มขึ้น 0.3% จากไตรมาสก่อนหน้า มาอยู่ที่ 1,271 บาทต่อตารางเมตรต่อเดือน
- อาคารสำนักงานเกรด B ค่าเช่าเสนอเฉลี่ยเพิ่มขึ้น 0.7% จากไตรมาสก่อนหน้า มาอยู่ที่ 869 บาทต่อตารางเมตรต่อเดือน
- อาคารสำนักงานเกรด C ค่าเช่าเสนอเฉลี่ยเพิ่มขึ้น 0.1% จากไตรมาสก่อนหน้า มาอยู่ที่ 545 บาทต่อตารางเมตรต่อเดือน
สำหรับตลาดอาคารสำนักงานในพื้นที่ย่านศูนย์กลางธุรกิจ (CBD) มีค่าเช่าเสนอเฉลี่ยลดลง 0.4% จากไตรมาสก่อนหน้ามาอยู่ที่ 976 บาทต่อตารางเมตรต่อเดือน ขณะที่อัตราการเช่าพื้นที่โดยรวมยังคงทรงตัวอยู่ที่ประมาณ 75% โดยทำเลย่าน เพลินจิต–ชิดลม–วิทยุ ค่าเช่าเฉลี่ยลดลง 1.1% จากไตรมาสก่อนหน้ามาอยู่ที่ 1,063 บาทต่อตารางเมตรต่อเดือน ขณะที่อัตราการเช่าพื้นที่เพิ่มขึ้น 1.1 % มาอยู่ที่ 76% ย่านนานา–อโศก–พร้อมพงษ์ ค่าเช่าเฉลี่ยทรงตัวจากไตรมาสก่อนหน้าที่ 903 บาทต่อตารางเมตรต่อเดือน ขณะที่อัตราการเช่าพื้นที่ลดลงเล็กน้อย 0.5% มาอยู่ที่ 79% และย่าน สีลม–สาทร–พระราม 4 ค่าเช่าเฉลี่ยทรงตัวจากไตรมาสก่อนหน้าที่ 1,017 บาทต่อตารางเมตรต่อเดือน ขณะที่อัตราการเช่าพื้นที่ลดลงเล็กน้อย 0.2% มาอยู่ที่ 74%
ด้านตลาดอาคารสำนักงานในพื้นที่นอกย่านศูนย์กลางธุรกิจ (Non-CBD) มีค่าเช่าเสนอเฉลี่ยเพิ่มขึ้น 0.5% จากไตรมาสก่อนหน้า มาอยู่ที่ 699 บาทต่อตารางเมตรต่อเดือน ขณะที่อัตราการเช่าพื้นที่เพิ่มขึ้นมาอยู่ที่ 78% ส่วนใหญ่ได้รับอิทธิพลจากอาคารสำนักงานที่เพิ่งก่อสร้างแล้วเสร็จ เช่น อาคาร AIA Connect ซึ่งเข้าสู่ตลาดในทำเลเพชรบุรี–พระราม 9–รัชดา มีอัตราการเช่าพื้นที่เริ่มต้นที่ 30% ขณะที่การทยอยเช่าพื้นที่ในอาคาร BTS Visionary Park, One Origin และ Cloud 11 ส่งผลให้อัตราการเช่าพื้นที่ในทำเลพหลโยธิน–วิภาวดี และบางนา–ศรีนครินทร์ปรับตัวเพิ่มขึ้น โดยทำเลย่าน เพชรบุรี–พระราม 9–รัชดา ค่าเช่าเสนอเฉลี่ยเพิ่มขึ้น 0.7% จากไตรมาสก่อนหน้า มาอยู่ที่ 733 บาทต่อตารางเมตรต่อเดือน ขณะที่อัตราการเช่าพื้นที่ลดลงมาอยู่ที่ 78%
ย่านพหลโยธิน–วิภาวดี ค่าเช่าเสนอเฉลี่ยเพิ่มขึ้น 0.6% จากไตรมาสก่อนหน้า มาอยู่ที่ 724 บาทต่อตารางเมตรต่อเดือน ขณะที่อัตราการเช่าพื้นที่เพิ่มขึ้น มาอยู่ที่ 80% และทำเย่าน บางนา–ศรีนครินทร์ ค่าเช่าเสนอเฉลี่ยเพิ่มขึ้นเล็กน้อย 0.3% จากไตรมาสก่อนหน้ามาอยู่ที่ 690 บาทต่อตารางเมตรต่อเดือน ขณะที่อัตราการเช่าพื้นที่อยู่ที่ 69%