ตลาดอสังหาริมทรัพย์ในช่วง 9 เดือนของปี 2569ที่ผ่านมา ยังคงได้รับแรงสนับสนุนจากการลงทุนภาคเอกชนและการส่งออกที่ขยายตัวต่อเนื่อง รวมถึงมาตรการลดค่าธรรมเนียมการโอนและจดจำนองเหลือ 0.01%ที่ขยายระยะเวลาไปจนถึงวันที่ 30 มิถุนายน 2570 และอัตราดอกเบี้ยที่ยังอยู่ในระดับต่ำ ขณะที่โครงการสินเชื่อบ้านคนละหลัง PLUS วงเงิน 50,000 ล้านบาท สำหรับที่อยู่อาศัยราคาไม่เกิน 3 ล้านบาท เป็นอีกปัจจัยที่จะช่วยสนับสนุนตลาดที่อยู่อาศัย จากการเพิ่มโอกาสในการเข้าถึงสินเชื่อของประชาชนกลุ่มรายได้น้อยและปานกลาง
อย่างไรก็ตามตลาดอสังหาฯยังมีปัจจัยที่ต้องติดตามอย่างใกล้ชิด คือ ความไม่แน่นอนของเศรษฐกิจโลก มาตรการกีดกันทางการค้า ความขัดแย้งทางภูมิรัฐศาสตร์ ต้นทุนค่าก่อสร้างที่อยู่ในระดับสูง และภาระหนี้ครัวเรือน ทำให้สถาบันการเงินยังคงพิจารณาการปล่อยสินเชื่ออย่างระมัดระวัง นอกจากนี้หน่วยที่อยู่อาศัยสร้างเสร็จเหลือขายในบางพื้นที่และบางประเภทยังอยู่ในระดับสูง ส่งผลให้การฟื้นตัวของตลาดอสังหาฯยังมีจังหวะที่แตกต่างกันทั้งด้านทำเล ประเภทที่อยู่อาศัย และระดับราคา
ดร.มานะ นิมิตรวานิช ผู้อำนวยการศูนย์ข้อมูลอสังหาริมทรัพย์ (REIC) เปิดมุมมองตลาดอสังหาฯ 9 เดือนแรกของปี 2569 ยังคงขยายตัวได้ดี แม้ไตรมาส 3 ตลาดอสังหาฯจะชะลอตัวลงหลังมีการเร่งโอนฯ ในช่วงไตรมาส 2 สูง โดยมีบ้านมือสองและอาคารชุดเป็นแรงขับเคลื่อนสำคัญ ขณะที่ตลาดอสังหาฯในหัวเมืองท่องเที่ยวที่รองรับกลุ่มผู้ซื้อต่างชาติเป็นหลัก ทั้งชลบุรีและภูเก็ตเติบโตสวนกระแส
ขณะที่สถานการณ์ตลาดที่อยู่อาศัยทั่วประเทศไตรมาส 3 มีการโอนกรรมสิทธิ์ที่อยู่อาศัยทั่วประเทศ 75,860 ยูนิต ลดลง 10.1% เมื่อเทียบกับช่วงเดียวกันของปีก่อน และมีมูลค่า 204,372 ล้านบาท ลดลง 9.6% โดยมีสาเหตุหลักจากการเร่งโอนกรรมสิทธิ์ในไตรมาส 2 ก่อนที่มาตรการสนับสนุนของภาครัฐจะครบกำหนด ส่งผลให้ยอดโอนกรรมสิทธิ์ ส่วนหนึ่งถูกรับรู้เร็วขึ้นกว่าปกติ โดยที่อยู่อาศัยแนวราบมีการโอนกรรมสิทธิ์ 50,871 ยูนิต ลดลง 11.7% และมีมูลค่า 142,194 ล้านบาท ลดลง 13.3% ขณะที่อาคารชุดมีการโอนกรรมสิทธิ์ 24,989 ยูนิต ลดลง 6.8% แต่มีมูลค่า 62,179 ล้านบาท เพิ่มขึ้นเล็กน้อย 0.1%
เมื่อพิจารณาการโอนกรรมสิทธิ์ที่อยู่อาศัยรายภูมิภาคในไตรมาส 3 พบว่า กรุงเทพฯและปริมณฑลยังเป็นตลาดหลักของประเทศ มีมูลค่าการโอนกรรมสิทธิ์ 115,804 ล้านบาท คิดเป็น 57% ของมูลค่าการโอนทั่วประเทศ โดยปรับลดลง 10.5% เมื่อเทียบกับช่วงเดียวกันของปีก่อน ซึ่งมาจากตลาดแนวราบลดลง 16.4% ขณะที่อาคารชุดเพิ่มขึ้นเล็กน้อยะ 0.3% สะท้อนความแตกต่างระหว่างตลาดที่อยู่อาศัยสองประเภทในพื้นที่เศรษฐกิจหลัก
สำหรับภาคตะวันออก มีมูลค่าการโอนกรรมสิทธิ์ 30,681 ล้านบาท คิดเป็น 15๔ ของมูลค่าทั่วประเทศ ลดลง 5.7% โดยตลาดบ้านแนวราบลดลง 4.8% และอาคารชุดลดลง 8.8% ทั้งนี้ภาคใต้เป็นอีกพื้นที่ที่เติบโตโดดเด่น โดยมีการเพิ่มขึ้นของการโอนกรรมสิทธิ์อาคารชุดถึง 27% โดยเฉพาะจังหวัดภูเก็ตซึ่งมีสัดส่วน 51% ของมูลค่าการโอนกรรมสิทธิ์ในภาคใต้ และตลาดอาคารชุดในภูเก็ตขยายตัวถึง 32.8% สะท้อนแรงขับเคลื่อนเฉพาะตัวของพื้นที่ และเป็นจังหวัดเดียวในกลุ่ม 10 จังหวัดในภาคใต้ที่มีมูลค่าการโอนเพิ่มขึ้นในไตรมาส 3 ปี 2569
ทั้งนี้สะท้อนให้เห็นว่า ว่า แม้ตลาดที่อยู่อาศัยโดยรวมอยู่ในช่วงชะลอตัว แต่ยังมีหลายพื้นที่และหลายประเภทสินค้าที่ยังสามารถขยายตัวได้ โดยเฉพาะตลาดที่มีฐานกำลังซื้อเฉพาะกลุ่ม ซึ่งผู้ประกอบการจำเป็นต้องพิจารณาปัจจัยด้านทำเลและโครงสร้างความต้องการของผู้ซื้อในแต่ละพื้นที่อย่างละเอียด
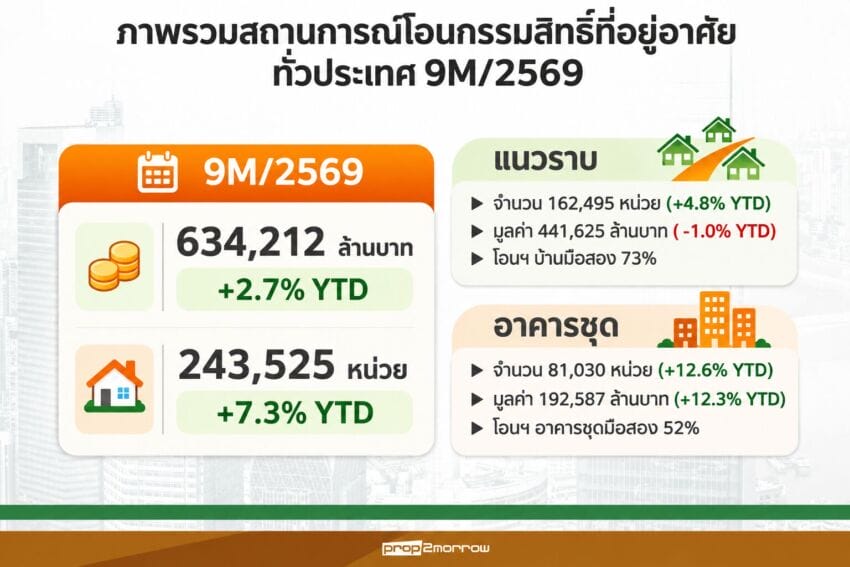
อย่างไรก็ตามภาพรวมตลาดในช่วง 9 เดือนแรกปี 2569 ยังขยายตัวได้ โดยมีการโอนกรรมสิทธิ์รวม 243,525 ยูนิต เพิ่มขึ้น 7.3% และมีมูลค่า 634,212 ล้านบาท เพิ่มขึ้น 2.7% สะท้อนว่าการเติบโตของตลาดในปีนี้ได้รับแรงสนับสนุนสำคัญจากมาตรการภาครัฐและการเร่งโอนกรรมสิทธิ์ในช่วงครึ่งปีแรก ทั้งนี้การที่ภาครัฐได้ต่ออายุมาตรการดังกล่าวถือเป็นปัจจัยบวกที่จะช่วยสนับสนุนกำลังซื้อและการตัดสินใจของลูกค้าอย่างต่อเนื่องในช่วงที่เหลือของปี ขณะที่กำลังซื้อที่แท้จริงยังเผชิญข้อจำกัดจากภาระหนี้ครัวเรือนและความเข้มงวดในการอนุมัติสินเชื่อ อย่างไรก็ดีเมื่อพิจารณาภาพรวม 9 เดือนแรก พบว่า ที่อยู่อาศัยแนวราบมีการโอนกรรมสิทธิ์ 162,495 ยูนิต เพิ่มขึ้น 4.8% แต่มีมูลค่า 441,625 ล้านบาท ลดลง 1% ขณะที่อาคารชุดเพิ่มขึ้นทั้งจำนวนหน่วยและมูลค่า โดยมีการโอนกรรมสิทธิ์ 81,030 ยูนิต เพิ่มขึ้น 12.6% และมีมูลค่า 192,587 ล้านบาท เพิ่มขึ้น 12.3%
ทั้งนี้ศูนย์ข้อมูลอสังหาริมทรัพย์ประเมินภาพรวมและแนวโน้มตลาดอสังหาริมทรัพย์ไทยในอนาคตอยู่ในช่วง “ปรับสมดุล” โดยประเมินว่าตลาดอสังหาฯได้ผ่านจุดต่ำสุดไปแล้ว และมีแนวโน้มเติบโตแบบทรงตัวหรือขยายตัวในระดับต่ำ โดยคาดการณ์ว่าตลอดทั้งปี 2569 มูลค่าการโอนกรรมสิทธิ์ที่อยู่อาศัยทั่วประเทศจะยังคงขยายตัวได้ประมาณ 1.4% คิดเป็นมูลค่าประมาณ 876,900 ล้านบาท และจำนวนหน่วยขยายตัว 2.7% จำนวน 324,800 ยูนิต แม้ในไตรมาส 3 จะชะลอตัวลงเล็กน้อยเนื่องจากการเร่งโอนไปแล้วในไตรมาส 2 ก่อนหมดมาตรการกระตุ้น แต่ภาพรวม 9 เดือนแรกยังคงเป็นบวก
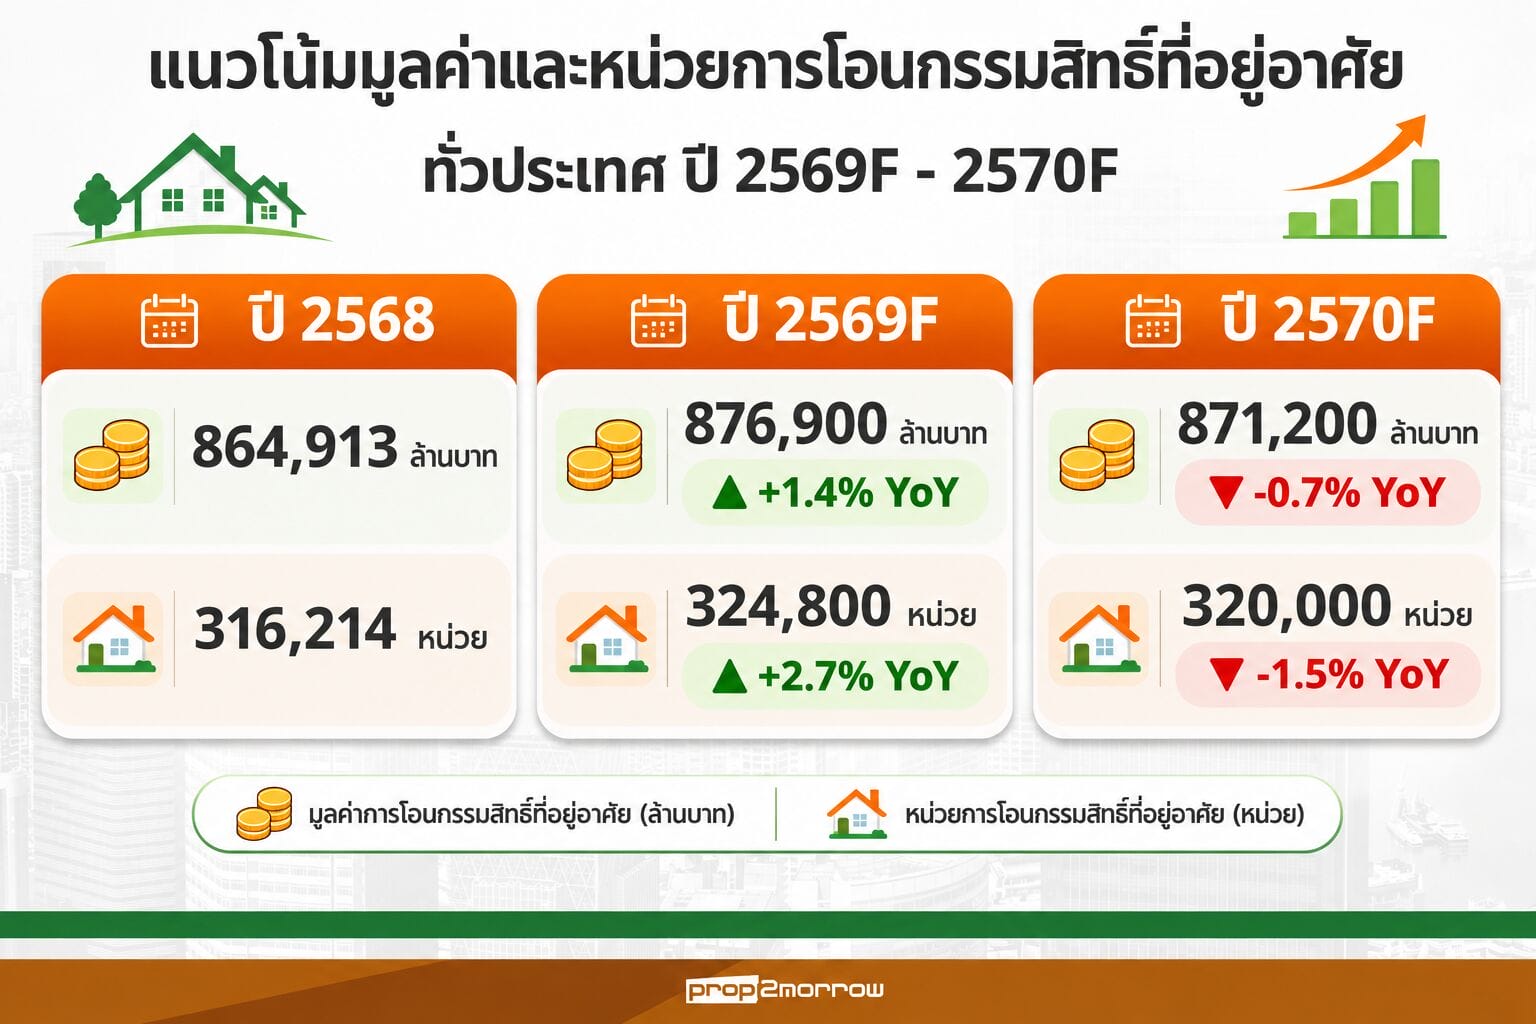
ส่วนปี 2570 ประเมินว่าตลาดอสังหาฯมีแนวโน้มทรงตัว บนสมมติฐานการเติบโตทางเศรษฐกิจ (GDP) ที่ 1.8% อย่างไรก็ตาม หากเศรษฐกิจขยายตัวได้ดีกว่าคาด หรือภาครัฐมีการต่ออายุมาตรการกระตุ้นเพิ่มเติม ทิศทางตลาดอาจปรับตัวดีขึ้นกว่าการประมาณการเดิม โดยคาดการณ์ว่ามูลค่าการโอนกรรมสิทธิ์ที่อยู่อาศัยทั่วประเทศจะอยู่ที่ 871,200 ล้านบาท ลดลง 0.7% จำนวน 320,000 ยูนิต ลดลง 1.5% จากทิศทางเศรษฐกิจโลกที่ยังคงเปราะบาง และคาดว่าจะส่งผลต่อเศรษฐกิจไทย รวมถึงมาตรการสนับสนุนจากภาครัฐที่จะสิ้นสุดในช่วงกลางปี 2570 ประกอบกับภาระหนี้ครัวเรือนที่อยู่ในระดับสูง ความเข้มงวดในการพิจารณาสินเชื่อของสถาบันการเงิน ส่งผลให้ประชาชนบางส่วนชะลอการตัดสินใจซื้อที่อยู่อาศัยในปีหน้า